 ペット業界M&A総合センター
ペットM&Aでは、利益とともにケアを続ける条件を評価します。顧客基盤、担当者、店舗、登録、商品供給をつなげて確認します。売上が多くても、必要な人員や設備費を欠いた利益は続きません。売却価格を考える出発点は、次の経営者が引き継げる収益です。
本記事は、会社や店舗の売却を考えるオーナー向けの総合ガイドです。事例と業界動向、評価倍率、株式価格と手取りを解説します。さらに、契約と承継後の運営まで16の実務に整理しました。公表事実、当センターの分析、仮定の計算を区別します。
対象はサロン、ホテル、販売、用品・フードなどのペット事業です。動物病院は、資格者や診療の体制が異なります。必要な箇所では、その違いも示します。自社に関係する業態と取引の形を確認して読み進めてください。
作成:ペット業界M&A総合センター/資料確認日:2026年9月14日。画像は解説用のイメージです。特定の相談者や当センターの成約実績を示していません。
1.ペットM&Aでオーナーが売却前に決めておきたいこと
店舗を任せる相手を探し始めると、「いくらで売れるか」という問いが先に浮かびます。ペット事業では、経営者が毎日どんな判断をしているかも重要です。その仕事の中身によって、売却後に必要な体制が変わります。高齢の犬を預かる条件や、担当トリマーが休む日の対応がその例です。飼い主の相談に、どこまで答えるかという判断も含まれます。こうした判断を引き継ぐ費用と時間も、取引条件の一部です。
当センターは、ペットM&Aの希望を聞く際、会社の規模だけで対象を捉えません。経営者の仕事を、現場の担当、スタッフの管理、取引先との調整、資金や契約の決裁に分けます。そのうえで、譲渡後に続けたい役割と終えたい役割を確認します。「代表を退く」と「現場を完全に離れる」は同じではありません。希望する生活から、現実的な引継ぎの範囲を考えます。
残したいものを、相手が判断できる条件に言い換える
「動物を大切にしてほしい」という希望は大切です。ただし、その一言だけでは相手の運営方針と比べられません。例えば、預かりの受入条件や、休憩を含む人員配置を具体化します。飼い主への説明や、急な体調変化への連絡手順も比べます。屋号を残したい場合も、期間や対象店舗を具体化します。認められる変更の範囲も、話し合う材料にします。
すべてを今の形のまま固定すると、必要な改善や採用を難しくすることもあります。そこで、守る目的と変えてよい手段を区別します。ケア記録の正確さを守るために、紙の台帳を残す必要があるとは限りません。記録を次の担当者が確認でき、飼い主への説明が揃うなら、システムを変える選択もあります。目的に合う変更かどうかを判断できる条件にすると、候補先と具体的に対話できます。
会社、一店舗、商品事業では、残る責任が違う
ペットM&Aで株式譲渡を選ぶ場合、株主が持つ会社の株式を移します。事業譲渡は、対象として合意した事業や資産等を移す取引です。トリミング、ホテル、物販を一緒に引き継ぐ案を考えます。その案と、一部門だけを譲る案では、共通スタッフや予約の配分が違います。家賃や仕入れの分け方も変わります。個人事業の店舗承継も、会社の株式を売る話とは分けて考えます。
一部だけを譲ると、残る事業にも影響が出ます。ホテルを譲ってサロンを続ける場合は、共用部分の整理が必要です。入口、電話、洗濯設備、清掃、人員の応援をどう分けるかを考えます。共通の会員制度を使っているなら、ポイントや回数券の利用先も整理します。譲る部門の利益だけでなく、残る側の費用も確認します。残る側に費用が集中すると、売主の生活設計も崩れかねません。
ペットM&Aと、売却以外の選択肢を同じ前提で比べる
親族や従業員への承継、外部への譲渡が選択肢になります。経営者を雇い、所有を続ける方法もあります。それぞれ資金、責任、関与の度合いが異なります。各案で、後継者の資金調達や経営者保証の扱いを比べます。日常の判断を誰が担うかも、同じ項目で並べます。「身近な相手なら説明が不要」と考えず、その人が引き受ける負担を確かめます。
閉店する場合も、預かっている動物や将来予約への対応が必要です。前払商品、スタッフ、原状回復などの扱いも決めます。売却価格だけと閉店時の現預金だけを比べず、各案で生じる支出と対応期間を見込みます。選択を急ぐ前に、比較表を一度作ります。「最高額を得ること」と「一定時期までに運営を任せること」を比べます。どちらを優先するか、両方を目指すかを考える材料になります。
ペットM&Aの初期相談では、希望に順位を付けると話が進みます。必ず満たしたい条件、条件次第で調整できる希望、まだ決めていない事項の三つに分けます。後から意見を変えてはいけないという意味ではありません。調査で新しい事実が分かったときに、何を理由に希望を見直したか説明できる状態をつくるためです。
2.ペットM&Aの市場分析を、顧客と動物の暮らしから始める
ペットM&Aでは、飼育頭数とサービス需要を分けて考えます。地域に犬猫が多くても、飼い主が自店へ通えるとは限りません。同じ動物でも、年齢、体格、毛の状態は異なります。留守番の状況によっても必要な仕事は変わります。誰のどのような暮らしを支える会社かを示します。
2025年の飼育頭数は推計値として受け止める
本稿では、2026年9月14日時点の公表資料を確認しています。ペットフード協会の全国犬猫飼育実態調査は、2025年調査が最新です。総飼育頭数の推計は、犬が約682万頭です。猫は約884万7千頭とされています。前年の掲載値は犬679万6千頭、猫915万5千頭です。単年の増減から、自社の売上の方向までは判断できません。企業価値へ同率で反映できる数値でもありません。
| 2025年調査の指標 | 犬 | 猫 | 経営判断での注意 |
|---|---|---|---|
| 総飼育頭数の拡大推計 | 約682万頭 | 約884万7千頭 | 行政が一頭ずつ把握した全数ではない |
| 世帯飼育率 | 8.50% | 8.42% | 飼育頭数と、顧客になり得る世帯数を分ける |
| 飼育世帯当たり平均頭数 | 1.36頭 | 1.78頭 | 多頭飼育が増えても、利用頻度や支出が同率で増えるとは限らない |
出典はペットフード協会の2025年主要指標サマリーです。同資料は、2021年から拡大推計の計算式を改定したと記しています。過去の報道から数字だけを集めると、比較条件がずれるおそれがあります。比較する年を同じ資料・計算条件で揃える必要があります。
頭数の基になる規模推計調査は、インターネットで実施されています。対象は全国の20〜79歳の男女個人です。実施期間は2025年10月3〜7日です。有効回収数は64,099、構成を調整した集計後は50,000サンプルです。この調整には地域や性年代等の構成を用いています。業界団体の調査であり、政府の全数統計ではありません。対象者の条件と集計方法は同協会の調査概要で確認できます。
頭数より、通い続ける理由が自社の収益を説明する
犬の頭数が横ばいでも、飼い主の生活は変わります。例えば、高齢になり送迎を必要とする場合があります。仕事の都合で預かり時間を延ばしたい人もいるでしょう。動物の体調に合わせ、短時間の手入れを望む場合もあります。ただし、全国推計は地域での需要増加を証明する資料ではありません。自社の問い合わせ、実際の利用、断った依頼を分類します。その記録から、確認できた需要の範囲を説明します。
顧客管理では、飼い主の人数、動物の頭数、来店回数を別々に数えます。一家族が二頭を連れてくる場合を考えてみます。二家族が一頭ずつ利用する場合とは、連絡業務の量が違います。キャンセルが予約枠へ与える影響も変わります。特定の多頭飼育世帯へ売上が集中していないかも確認します。その世帯の転居だけで、多くの利用枠が空くかもしれません。ペットM&Aでは、頭数だけで顧客基盤の広さを説明しません。
しばらく来店していない顧客も、すべて失客とは限りません。季節に合わせて利用する人もいます。動物の療養で利用を止めている人もいるでしょう。商品の購入だけを続ける人も、関係が切れた顧客とは違います。次の利用の可能性を、これらの事情から整理します。連絡してよい範囲を守りながら状況を把握してください。休眠と継続の定義を揃えると、顧客数の過大な見せ方を避けられます。
ペットM&Aの売却説明には、値上げ後の継続利用も示す
フードや用品の販売額が増えたら、数量、単価、商品の構成を分けます。値上げで売上が増えても、収益が改善したとは限りません。仕入単価や配送費の上昇を吸収できたかが重要です。一方、数量を抑えて説明や継続購入の支援に力を入れる経営もあります。商品の価格帯だけで強弱を決めず、費用と顧客の反応を対応させます。
美容や預かりでは、料金改定直後の売上だけで判断しません。利用間隔が少しずつ延びる変化を見落とすためです。改定前後で同じ顧客群の利用回数を追います。依頼するメニューや、次回予約の取り方も確認します。安価なメニューへの移行を、一律に悪い変化と決める必要はありません。動物に合った手入れを続けられる設計にも意味があります。そのうえで必要な作業時間と料金が対応しているかを判断します。
M&Aアドバイザーとして、当センターは利用が続く理由を重視します。「頭数が多いから有望」という一文では、自社の市場性は伝わりません。飼い主が何に困り、依頼すると何が解決するのかを示します。動物への無理を増やさず、続けられるかも重要です。市場の大きさは背景として捉えます。自社の利用履歴と提供体制は、価値を説明する根拠になります。
3.ペットM&Aでは、業態ごとの仕事と収益の単位を分ける
同じ「ペット関連」の売上でも、仕事の中身は異なります。生体販売や繁殖と、美容やホテルでは収益の生まれ方が違います。用品の通信販売、フード製造、動物病院にも別の条件があります。同じ店舗にある仕事でも、同じ人員と設備で増やせるとは限りません。何を販売し、何を預かり、誰が判断する事業なのかを分けます。責任を持つ期間も、一回の施術と長期の飼養では変わります。この違いを、ペットM&Aの売却説明の最初に整理します。
| 事業の区分 | 売上と対応させる単位 | 買い手へ説明したい継続条件 |
|---|---|---|
| 生体販売・繁殖 | 個体、飼養期間、出生・入手から引渡しまで | 個体履歴、適正な飼養、人員、販売後の対応 |
| トリミング | 動物ごとの施術内容と必要時間 | 担当技術、受入条件、予約間隔、補助者と休憩 |
| ホテル・保管 | 預かる期間と必要な世話 | 区画、受入条件、見守り、緊急時の連携 |
| 訓練・訪問サービス | 一回の訪問と移動、継続する課題 | 担当者の技能、訪問範囲、飼い主への説明 |
| フード・用品販売 | 商品別数量、継続購入、出荷と返品 | 仕入条件、在庫品質、販売経路、問い合わせ対応 |
| フード製造・輸入 | 製造ロット、出荷先、原材料と品質管理 | 届出、製造方法、表示、追跡と回収への対応 |
| 動物病院 | 診療内容と必要な専門職・設備 | 診療を担う獣医師、看護体制、施設の届出と管理 |
美容は、施術件数と安全に使える時間をつなぐ
トリミングの売上は、「一人一日何頭」だけでは説明できません。毛の状態、体格、性格、希望する仕上げが違うためです。厚生労働省のトリマーの職業解説にも、業務の幅が示されています。健康状態の確認や飼い主との意思疎通が含まれます。大型犬等では複数人の対応が必要になる仕事もあります。同じ予約一件でも、必要な技術と補助は同じではありません。
売主が示したいのは、施術前の聞き取りから引渡しまでの仕事です。乾燥、仕上げ、清掃の時間も含めます。シャンプー中に別の予約対応をしていれば、完全な並行作業はできません。人気担当者の高い売上にも、その人固有の技術が含まれます。他の人が同じ品質でできる仕事と分けておきます。全員へ同じ処理件数を割り当てると、実態を見誤ります。ペットM&Aの買い手には、技術に応じた予約構成を示します。
追加料金の基準が口頭だけなら、説明のばらつきに注意します。承継後に同じ施術の説明が変わると、飼い主の不信につながります。毛玉、作業中断、複数人対応、送迎などを整理します。何に時間と費用がかかるかを、担当者が説明できる状態にします。単に値上げ項目を増やすための準備ではありません。動物の状態に応じて必要な対応を選ぶための基準です。
預かりと訓練は、滞在中・訪問外の仕事も含める
ペットホテルは、預かり枠を売ると同時に世話を続ける仕事です。食事、清掃、休息、状態観察が滞在中に必要になります。長期滞在なら一日当たりの対応が簡単になるとは限りません。環境への慣れ方や食事の条件によって負担は変わります。ケージの数を、そのまま販売枠にしないことが大切です。動物同士の相性や犬猫の区分も考慮します。静かな場所を必要とする動物への対応も含めます。受入判断を次の運営者へ説明できるかが重要です。
訓練や訪問サービスにも、指導時間以外の仕事があります。移動、事前の状態確認、飼い主への報告などです。次回までの相談対応に時間を使う場合もあります。訪問先を増やす計画では、地図上の距離だけで判断しません。駐車場所、鍵の受渡し、時間指定を反映します。自宅へ伺う仕事に、店舗型の予約枠をそのまま使うことはできません。移動を含む一日の予定を確認して、増やせる依頼数を考えます。
老犬・老猫の長期受入れは、実際の提供内容を確認します。一時的な保管と、有償で譲り受ける飼養は区別が必要です。環境省の第一種動物取扱業の区分も、両者を分けています。料金をまとめて受け取っても、今後続く世話はなくなりません。収益の説明には、受入時点の金額だけを載せないようにします。対象となる動物と、提供する期間・内容を添えます。
生体販売では、売れるまでの世話と売った後の説明が残る
生体販売を単純な在庫回転率だけで管理することは適切ではありません。個体の健康や、飼い主との適合を見落とすおそれがあります。販売を早める案や、仕入れ頭数を増やす案にも条件があります。適正な飼養、人員、飼い主への説明が成り立つことです。売主は、売上の多い月だけを示さないようにします。長く飼養した個体に、どのような世話と費用が生じたかも説明します。
繁殖事業では、子犬・子猫だけを数えても日常の仕事は分かりません。親となる動物、繁殖を終えた動物、療養中の動物も確認します。どこで誰が世話を続けるのかを示す必要があります。取引に含めない個体にも、居場所と飼養者の予定が必要です。そこが未定では、施設と人員の計画を確定できません。動物の将来を先送りすれば、採算だけが良く見えることがあります。ペットM&Aの成立後にも世話は続くため、事前に予定を固めます。
物販・製造は、継続注文と品質管理を一体で見る
フード販売には継続購入の機会があります。ただし、定期購入の登録数だけで安定収益とはいえません。配送の停止、購入間隔の変更、療養等による切替えを確認します。送料の負担も含めます。高い割引で獲得した初回客と、通常条件の継続客を分けます。そのうえで、次の注文から何が残るかを販売費も含めて説明します。商品の使い方に関する問い合わせ対応も、継続を支える仕事です。
自社企画商品では、処方、配合、包装表示の管理者を整理します。製造委託先と原料の調達先の関係も確認します。自社の商標があっても、次の会社が同じ製造条件を使えるとは限りません。小ロット生産、最低発注量、検査の条件を調べます。保管温度や賞味期限も、品ぞろえに影響します。商品を増やす計画には、必要資金と品質管理の体制を添えます。仕入れの一本化も、代替できない原材料を見極めて検討します。ペットM&Aを機に調達を変える場合も、供給停止への備えは残します。
動物病院を含む場合は、診療と美容・物販の売上を分けます。獣医師や愛玩動物看護師が必要な業務には資格上の条件があります。一般の店舗スタッフへ置き換える前提にはできません。農林水産省の愛玩動物看護師法Q&Aで、業務範囲を確認できます。診療の補助には獣医師の指示との関係もあります。買い手が維持したい診療内容と、実施できる体制を対応させます。
4.ペットM&Aの承継方法に合わせて、登録と営業実態を確認する
許認可の確認は、看板の名称だけで済ませないようにします。登録を受ける個人・法人、事業所、業種を起点にしてください。株式の売主、動物の所有者、店舗の賃借人が違う場合もあります。契約に「営業権を引き継ぐ」と書いても、登録が移るとは限りません。営業を切り替える日を決める前に、所管窓口へ説明します。誰がどこで何を行うかを、変更前後で比べられる資料が役立ちます。
ペットM&Aでは、同じ法人の継続と営業者の交代を区別する
第一種動物取扱業は、事業所・業種ごとの登録が必要です。環境省は、営利目的の販売、保管、貸出し、訓練、展示等を挙げています。動物を所有しないシッターも対象です。飼養施設を持たない出張訓練等も含まれます。事業内容の呼び方だけで、登録不要とは判断できません。顧客の動物をどのように扱うかから確認してください。
具体例として、栃木県動物愛護指導センターの登録後の手続があります。別の個人・法人へ申請者が変わる場合は、新規登録としています。個人と法人の切替え等も含まれます。一方、法人代表者や役員の変更には、変更の手続を示しています。株式譲渡で同じ法人が営業を続ける場合とは区別が必要です。事業譲渡で別法人へ営業を移すなら、その前提で手続を相談します。
| 予定する変更 | 売却前に確認すること | 日程の組み方 |
|---|---|---|
| 株式譲渡で同じ法人が続く | 代表者・役員・責任者等の変更、登録要件を維持できるか | 必要な変更手続と担当者の就任時期を対応させる |
| 別の法人へ事業を譲る | 新たな営業者による登録、従来の営業者の廃止手続 | 買い手が適法に営業できる時点と引渡しを合わせる |
| 店舗を移す・業種を加える | 新規登録、事前届出、施設確認のいずれが必要か | 工事や募集開始より前に変更案を相談する |
| 会社は同じで設備・頭数を変える | 施設構造、動物種・数、員数、実施方法の変更 | 変更前後の届出区分を窓口で確認する |
大阪府の登録内容変更の案内も、新たな登録が必要な変更を示しています。申請者や飼養施設の所在地の変更、業種の変更・追加などです。届出については、事前と事後の区分も示されています。これらは公表された窓口例です。全国の案件に一つの申請書と処理期間を当てはめるものではありません。実際の所在地の行政へ、法人関係と変更後の施設・業務を説明します。その回答を、ペットM&Aの日程へ反映します。
動物取扱責任者を、名簿だけで引き継がない
動物取扱責任者は、一定の要件を満たす専属の常勤職員から選任します。環境省の説明に基づき、予定者の条件を確認する必要があります。売主が担っている場合、後任の氏名だけを決めても十分ではありません。知識・経験や資格等の要件を、所管行政の基準に照らします。店舗で実際に従事できる体制も確認します。複数店舗を一人の名前でまとめられるとは考えないようにします。その前提で人件費を減らす計画は、避けるべきです。
技術の優れた担当者が、責任者の要件も満たすとは限りません。美容技術を引き継ぐ幹部がいても、経歴の証明が必要になります。書類の準備を含めて日程を確認します。反対に資格の書類があっても、施設管理の実態が伴うとは限りません。日常の管理を別の人へ任せきりなら、誰が判断するかを整理します。実務の担当と、登録上の役割を同じ資料に並べてください。ペットM&Aでは、名簿と現場の動きが対応しているかも確かめます。
幼齢販売の制限と個体情報を、日付で確かめる
犬猫には、出生後56日を経過するまでの幼齢販売の制限があります。原則として、販売のための引渡し・展示等が制限の対象です。環境省の幼齢犬猫の販売制限の案内には、特例も記載されています。指定された日本犬の専門繁殖業者による、一般への直接販売の特例です。犬種だけを見て特例と決めないようにします。業者と取引の条件を併せて確認する必要があります。
売主は、生年月日をどの資料で確認しているかを説明します。入手日や引渡日との照合方法も重要です。日付の誤りは、売上を計上する時期に影響します。適正な販売そのものに問題が生じる場合もあります。販売を急いで数字を作ることは、承継準備になりません。個体の記録を信頼できる状態にすることが先です。次の経営者が、同じ記録を基に適切な販売判断をできるようにします。
マイクロチップの装着等は、2022年6月1日に義務化されました。対象は犬猫等販売業者です。環境省の情報登録案内には、所有者変更時の登録も示されています。民間団体の登録とは異なる点にも注意が必要です。装着済みという一言で済ませず、識別番号と個体の記録を照合します。登録証明書と、登録されている所有者も確認します。会社の株主変更と個体の所有者変更は、同じ手続とは扱いません。
フードの製造・輸入は、販売店の登録とは別に調べる
販売用の犬猫向けフードの製造・輸入には、事業開始前の届出が必要です。ペットフード安全法に基づく手続です。農林水産省の届出・帳簿マニュアルは、2026年6月改訂版を確認できます。変更、廃止、承継の届出時期も示されています。第一種動物取扱業の登録とは別に確認してください。全部の事業を引き継ぐのか、一部だけかも地方農政局等へ説明します。
農林水産省の安全確保のリーフレットは、2026年7月改訂版があります。製造方法・表示・成分に関する基準を説明しています。製造・輸入・卸売での帳簿には、2年間の保存が必要です。消費者へ直接売る小売とは、義務の範囲が異なります。自店でおやつを作る場合は、単なる小売という思い込みを避けます。委託製造の商品も、自社が担う行為から区分を確認してください。
原材料や出荷先を追えることは、在庫数量以上に重要な場合があります。表示の変更履歴、検査結果、製造日と賞味期限を確認します。販売先の情報と同じロットにつながるかも点検します。健康への効果を訴求する広告等には、別の規制が関わる場合があります。表現や成分によって、動物用医薬品として扱われる可能性があるためです。農林水産省の事業者向け案内を基に、必要な専門確認を行います。
動物病院の届出と専門職の仕事を分けて確認する
動物病院を譲る場合は、第一種動物取扱業だけの確認では足りません。例えば神奈川県の飼育動物診療施設の案内では、届出期限を示しています。獣医療法に基づく開設、変更、廃止等の手続です。事由発生から10日以内に届け出るとされています。開設者、管理者、設備や診療体制の変更点を整理します。その内容を、管轄の家畜保健衛生所等へ相談します。
開設等の後に届出期限があっても、事前の確認は必要です。診療体制を整える責任がなくなるわけではありません。院長が退く場合は、残せる診療を確認します。診療の縮小は、継続して通う動物にも影響します。併設するホテルや美容は、診療とは分けて継続条件を整理します。新しい出資者の決定だけで、同じ診療を続けられるとは限りません。
5.ペットM&Aで動物福祉を守る、人員と適正稼働の考え方
ペット事業の営業能力は、予約表の空きだけでは決まりません。空いているケージがあるだけでも不十分です。必要な世話と、安全に働ける時間が揃って初めてサービスを増やせます。ペットM&Aで売上拡大を提案されたら、人員の前提を確かめます。何を減らし、どこで効果を出すのかが重要です。動物福祉を守る作業まで削ると、安定した営業を続けられません。
頭数の上限は、売上目標にそのまま使わない
職員一人当たりの頭数上限は、環境省の飼養管理基準の運用指針で確認できます。犬20頭(うち繁殖犬15頭)、猫30頭(うち繁殖猫25頭)です。犬猫の両方を扱う場合は、別表で組合せを確認します。それぞれの上限を単純に足すことはできません。同指針の経過措置も確認してください。過去の緩和された頭数を、現行の基準と取り違えないようにします。
職員数は、雇用契約書に載っている人数を数えるだけでは算出できません。実際の勤務時間による換算があります。複数事業所で働く場合は、その配分も必要です。同じ人を各店舗に一人ずつ計上することはできません。接客だけに従事する人や、算入する動物の扱いも確認します。短時間営業の保管業等にも、確認すべき条件があります。自社の勤務と飼養の実態を示し、行政の確認を受けて判断します。
法令上の頭数に含めない動物も、世話が不要になるわけではありません。除外できる条件は行政へ確認し、実際の作業量とは分けて把握します。繁殖を終えた動物や、親と同居する子犬・子猫にも世話が必要です。日々の仕事には、こうした個体への対応も含めます。基準に適合するかを示す表と、世話の時間を示す表は目的が違います。上限いっぱいの頭数が、常に余裕を持って管理できる頭数とは限りません。
人を減らす前に、動物ごとの必要な世話を数える
日常業務を、給餌、給水、清掃、運動に分けて整理します。健康状態の確認や、飼い主への連絡も必要です。食事の種類や回数、排せつの状況で負担は変わります。他の動物と離す必要がある個体もいます。標準的な動物の所要時間だけで、全体を計算しないようにします。手間の大きい個体を受け入れる割合も把握します。その仕事を担える人を対応させると、無理のない予定を組めます。
繁忙日に熟練者を施術や販売へ集中させる案には注意が必要です。飼養管理を担当する人が足りなくなる場合があります。動物を落ち着かせる対応や設備の清掃も、運営に必要な仕事です。受付からの連絡を受ける時間も含めます。売上を生む仕事だけを示すと、人員に余裕があるように見えてしまいます。買い手の本部で代替できる仕事は、改善候補として分けます。一方、店舗から離せない世話は、現場に残す必要があります。
経験者の退職に備えた採用でも、人数がそのまま提供能力にはなりません。教育を受ける側と、指導する側の双方に時間が必要です。確認や補助に使う熟練者の時間も予定へ入れます。新人が慣れるまでは、難しい個体の受入れを抑える判断もあります。予約の間隔を広げるなど、移行中の運用を含めて計画します。教育中の人員を、初めから完全な戦力として扱うことは適切ではありません。動物と従業員へ、負担を集中させない計画にします。
設備の価値は、置ける台数より安全に使える状態で見る
犬猫の体格や飼養方法に応じた空間は、環境省の施設・設備の指針で確認できます。同じ床面積でも、動物の大きさと配置で使える範囲は変わります。運動の場所や、清掃・給餌の動線も影響します。空きスペースへケージを足すだけで、受入れを増やせるとは限りません。計画する動物種と運営方法に照らして、施設の適合を確認します。
ペットM&Aに向けた設備資料には、購入年と価格に加えて用途を記します。不具合時に何が止まるかも分かると、買い手に役立ちます。乾燥機や給湯設備の故障は、美容の予約へ影響します。空調や換気の停止は、預かる動物の環境へ直結します。保守を頼める相手、部品の調達、故障時の代替方法を整理します。これらが分かれば、更新の優先順位を判断しやすくなります。すべてを新品に替える案だけでなく、必要な投資を選べる情報を残します。
停電、猛暑、豪雨への備えも、防災用品の数だけでは説明できません。移動が必要な動物と、移動用の容器を対応させます。移送を担う人や受入先も必要です。避難先や協力先には、実際に受け入れられる条件を確認します。非常時は通常とは異なる人員配置になることも考慮します。ペットM&Aに伴い、車両や倉庫を整理する提案が出る場合もあります。その際は、非常時に必要な機能まで失わないかを検討します。
満枠の日に断る判断も、事業の強みとして説明する
予約を断った実績は、機会損失だけを意味しません。体調や性格、補助者の不足から、受入れを見送ることもあります。混雑時に断る判断も、動物への負担や事故を避けるために必要です。その理由を分類すると、対応策の違いが分かります。設備の追加で扱える依頼と、人の育成が必要な依頼は異なります。自社では扱わない方がよい依頼もあるでしょう。ペットM&Aの交渉では、改善で対応できる依頼を増収余地として示します。
顧客への説明は、料金表だけで成り立つものではありません。事前申告、当日の確認、中断の条件、連絡先の運用が支えます。説明の丁寧さは、担当者の善意に頼りがちです。ただし、その時間を予約枠へ含めなければ、忙しい日に省略されかねません。経営者が交代しても続けたい対応を整理します。それぞれに必要な時間と人員を結び付けてください。サービス品質を維持するための、具体的な運営計画になります。
M&Aアドバイザーとして、当センターは動物福祉と採算を関連づけて見ます。適正な受入れと記録、必要な人員の確保が営業の土台になるためです。それらは、飼い主の継続利用や従業員の定着にも関わります。買い手には、効率化する作業と、時間を残す世話を説明してもらいます。承継後も無理なく提供できる仕事の量を確認します。その量が分かって初めて、持続する収益の評価へ進めます。
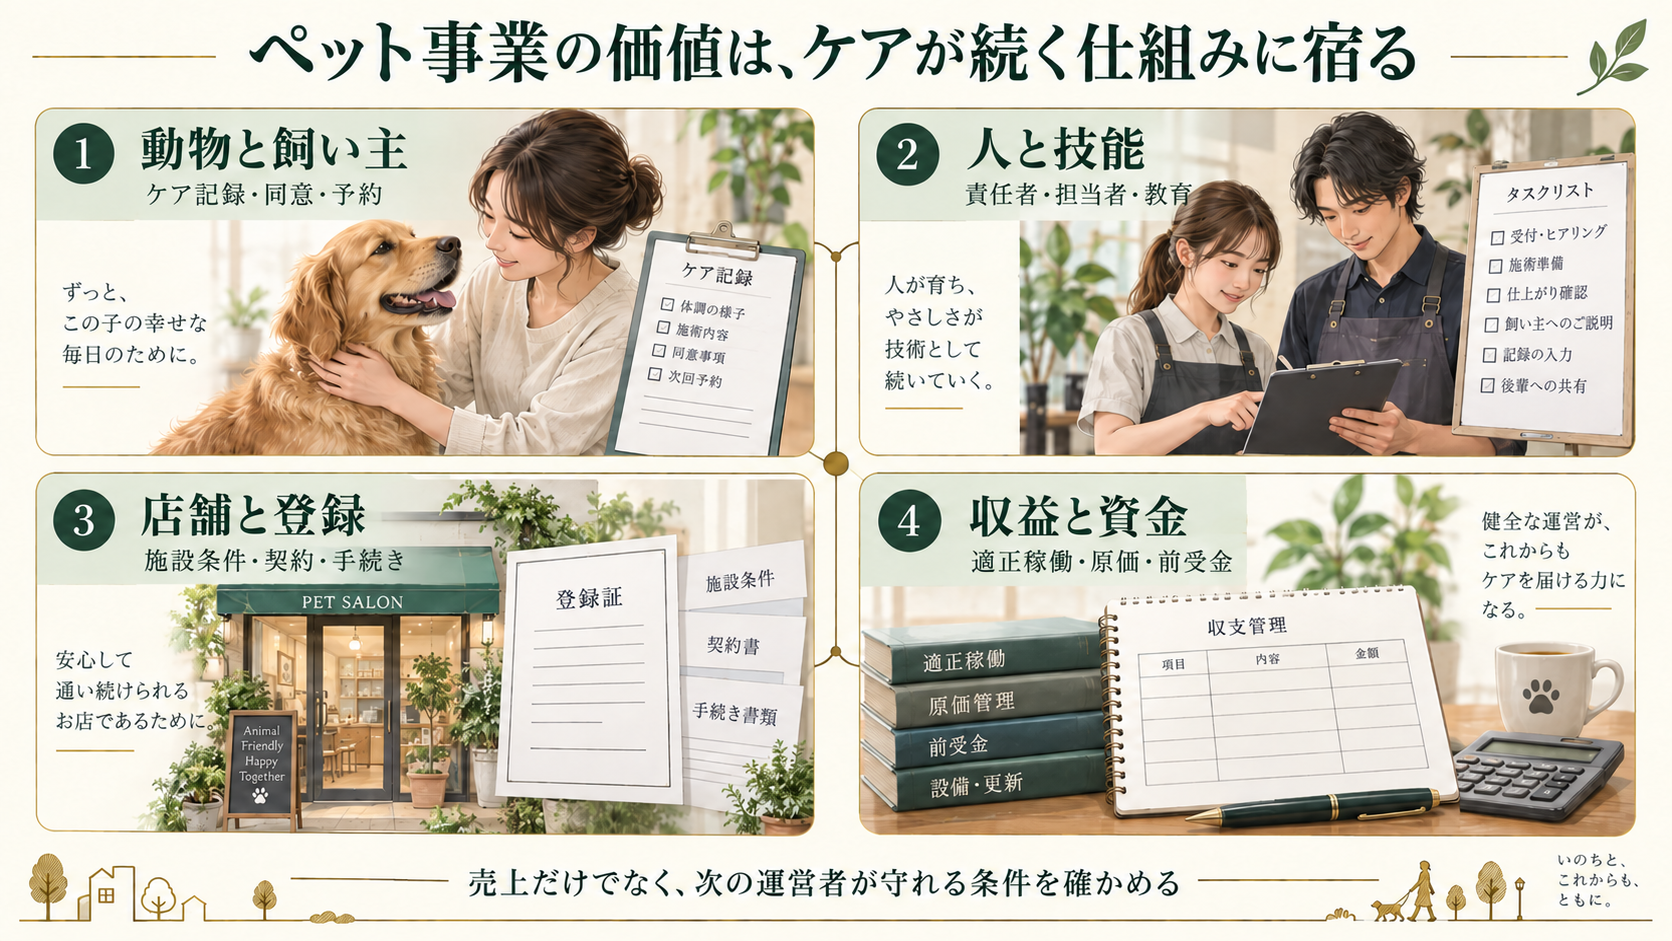
6.ペットM&Aの匿名事例から考える事業の引き継ぎ方
ペットM&Aでは、会社全体の承継も検討できます。店舗を選んで譲る方法も検討できます。販売機能を外部に移し、製造を続ける構成も選択肢です。ここでは、公表された三つの取引を読みます。売主が何を残し、次の経営者に何を任せるかに着目します。対象はグルーミング、フード・用品卸、用品のオンライン販売です。生体販売や動物病院の取引条件を代表する事例ではありません。
以下のA・B・Cは、実在する公表案件の匿名での紹介です。当センターの支援実績を示すものではありません。各事例の「公表事実」と「当センターの考察」を分けています。発表時の方針は、その後の成果が実現した証明にはなりません。取得価格が確認できない案件から売却倍率も計算できません。
事例Aの公表事実:20サロンのうち19サロンを対象とした事業譲渡
2022年6月2日、グルーミング事業の譲受が公表されました。買い手はペット関連サービスを展開する企業です。対象は20サロンのうち19サロンで、1サロンは譲渡会社が運営を続ける内容です。会社の全株式取得ではなく、対象を定めた事業譲渡として発表されています。公表時には、勤務スタッフとサービス内容を変えない方針でした。専門人材・技術を継承する意向も示されました。地域に根差した接客を引き継ぐことも掲げています。
同資料が示す2022年7月1日は、公表時点における手続完了の予定日です。本稿では、この予定の記載だけを根拠に同日完了を断定しません。譲渡対価の記載はなく、店舗別の利益、顧客継続率、従業員の残留結果も確認できません。発表時の継続方針を、現在も全店で同じ運営が続いているという意味では扱いません。出典:事例A・買い手による事業譲受の公表資料。
事例Aに対する当センターの考察:サロンを分けるときは、顧客の通い方まで見る
売主にとって参考になるのは、対象外の店舗を残せる構成です。複数の店を経営していても、全店を同じ時期に同じ相手へ譲る必要があるとは限りません。自宅と一体の店舗や、創業者が接客を続けたい店舗もあるでしょう。別事業と人員を共有する店舗も考えられます。こうした事情は、譲渡範囲を検討する理由になります。ただし、残す店舗だけに都合のよい切り分けは避けたいところです。買い手が必要とする人員や集客機能が不足することがあります。
例えば、店長が二つの店舗を巡回するサロンを考えます。予約が埋まった顧客を、近隣店へ紹介する運営です。この場合、店舗別の売上集計だけでは自立性を説明できません。誰がどの曜日に応援に入り、予約窓口を誰が担うかを示します。欠員時にどこから人が来るかも整理します。そうすると、譲渡後に必要な配置が見えてきます。これは、同種の部分譲渡を検討する際の確認例です。事例Aの実際の運営を述べたものではありません。
顧客が通い続ける理由も分けて考えます。店名、場所、担当者、時間帯、犬や猫への対応などが候補です。担当者を指名している予約と、店舗の空き枠に入る予約では、引継ぎ時の説明が変わります。「固定客が多い」という印象だけでは説明が足りません。担当者が交代しても利用が続いたかを示します。再来店までの間隔に変化があったかも確認します。こうした運営情報が、継続性の判断に役立ちます。
一方、担当者別の売上を示せば十分というわけでもありません。短い施術時間だけを評価すると、必要な時間を削りかねません。動物の状態を確認する時間や、飼い主への説明も含めて考えます。当センターは、品質を守る時間を含めて予約枠を考えます。その枠を前提として、候補先の人員計画を比較すべきです。売主が大切にしてきた受入基準や、断る判断を説明します。それが、買い手の増客計画を実行できるか話し合う材料になります。
サロンのペットM&Aでは、継続して営業できるかが判断の軸です。必要な機能の組合せが残るかを確かめます。予約システムを移しても、入力する人が残らない場合があります。スタッフは移っても、施術記録の利用条件が未整理かもしれません。こうした状態では、初日から対応が滞るおそれがあります。人・場所・記録の扱いを、一つの運営計画として説明してもらいます。すると、店舗数だけでは分からなかった提案の差が見えてきます。
事例Bの公表事実:フード・用品卸会社の全株式を取得
生活用品等のメーカーは、2022年4月21日に株式取得を決議しました。同月27日には、ペットフード・用品の総合卸会社を子会社化しました。取得対象は、発行済株式400株の全てです。取得後の持分比率は100%となりました。当事者の株主向け資料で確認できます。対象会社は、専門店向けに独自の販売経路を持っていました。買い手側のノウハウ・ネットワーク・インフラとの相互活用が狙いです。新たな事業の柱を育てることが、取得理由として説明されています。
取得価額は当事者間の合意により非公表です。4月27日は取得完了の公表資料でも確認できる実行日であり、決議日とは異なります。本稿では、取得理由として示された相乗効果を、既に達成された利益改善とは扱いません。出典:事例B・株式取得完了の公表資料、事例B・全株式取得と価額の非公表を記載した株主向け資料。
事例Bに対する当センターの考察:商品を運ぶ力と、取引先に選ばれる理由を分ける
このペットM&Aは、異業種が買い手になる事例です。ただし、異業種の候補先の発見だけでは判断できません。その候補先が自社に適しているかは、別に検討すべきです。倉庫や配送を共通化できても、専門店が離れる可能性はあります。その卸会社から仕入れている理由が失われるためです。物流費の削減以上に、売上へ影響する場合も考えられます。物流設備と取引先との関係を、まとめて「販路」と表現しがちです。売主は、それぞれの中身を説明する必要があります。
例えば、少量の補充や、商品に関する問い合わせへの対応です。売れ残りを増やさない発注の相談も考えられます。こうした対応が、取引先から選ばれる理由かもしれません。この場合、買い手が想定する大口配送への集約だけでは、現在の営業を再現できません。受注単位、配送頻度、返品条件を一覧にします。担当者の訪問や問い合わせ対応も記録します。何を維持し、どこを変えるかを候補先に示してもらいます。
ペットフードを扱う卸では、在庫金額だけで比較しません。商品の種類、期限、売れ方で、引継ぎ後の使いやすさが異なります。人気商品の欠品を避ける在庫と、注文が途絶えた商品は分けます。両者を区別せずに提示すると、買い手は保守的に判断しかねません。仕入先への返品ができる品目と、できない品目も分けます。数量に加え、いつどの経路で販売できる見込みかも説明します。
仕入先との関係では、買い手の系列に入ることを歓迎する取引先だけを想定しない姿勢が必要です。新しいグループが自社商品を優先する方針かもしれません。その際、従来のメーカーや小売店が距離を置く可能性も検討します。これは事例Bで実際に起きた事実ではありません。異業種との組合せを評価するための問いとして考えます。品ぞろえの中立性や、取引先ごとの販売条件を尋ねます。営業情報の扱いも、候補先に確認する項目です。
当センターは、卸会社のペットM&Aを売上規模だけで評価しません。仕入れと販売の両側が、同時に続く理由を重視します。特定の担当者が退職しても、関係を維持できるかを示します。売主個人の紹介による取引を、組織で担当できるかも説明します。それが、既存の利益をどこまで見込めるかの判断材料になります。公表価額がないこの事例は、倍率の根拠には使えません。取引関係の継続を確かめる質問に変える方が、売却準備に役立ちます。
事例Cの公表事実:EC販売を譲り、売主は製造・物流に注力する構成
2022年2月9日、ペット用品販売事業の譲渡合意が公表されました。買い手は、ブランド事業を取得・運営する企業です。対象商品には木質ペレットを用いています。契約合意に至った日付は、同年1月31日と記されています。対象は再生可能エネルギー関連事業を営む売り手の事業の一部です。公表文には、買い手がEC販売・マーケティングを担う方針があります。売り手は製造・物流に注力するという役割分担です。
公表資料には、譲渡対価の金額が記載されていません。実施日を独立して確認できる記載もありません。そのため、1月31日を契約合意日として扱い、事業移転の完了日とは断定しません。販売事業の譲渡を、売り手の製造会社全体の株式取得と読み替えることもできません。出典:事例C・買い手によるペット用品販売事業の譲受発表。
事例Cに対する当センターの考察:売却後も働くなら、残す仕事の採算を見失わない
商品を作る力があっても、販売面の仕事が重荷になる場合があります。経営者が広告、販売ページの改善、問い合わせ対応まで担う例です。販売機能を任せるペットM&Aは、その際の選択肢になります。会社を丸ごと手放さず、得意な工程を残す選択肢です。その一方で、販売先が買い手へ集約されるなら、売却後に残る事業の取引構造は変わります。売却代金の受取と、その後の製造・出荷による利益は分けて検討します。両者には、得るために必要な仕事の違いがあります。
例えば、販売促進が成功しても、製造能力が追いつかない場合です。売主側だけが設備投資や臨時要員の費用を負担するかもしれません。その設計では、受注増がそのまま利益増にはなりません。最低発注量が未定なのに、在庫確保を求められる場合もあります。販売見込みが外れたときの負担を確認する必要があります。候補先が示す成長計画は、数量だけでは判断できません。生産の余力、配送の条件、変更を伝える時期まで確認します。
ペット用品のECには、販売ページ、写真、商品説明があります。レビューや購入履歴も同じ画面上に並んで見えます。しかし、同じ手続で全て自由に移せるとは限りません。出店先の規約、アカウントの名義、制作物の権利を確かめます。顧客情報の利用範囲も確認し、引継ぎ対象を個別に整理します。「ネットショップ一式」という言葉だけでは、対象が曖昧になります。買い手が価値を感じた販売基盤を再現できるか、確認が必要です。法務上の手続は後段で確認し、この段階では取引対象の一覧を候補先とそろえます。
さらに、新規客を増やす広告の計画を確認します。既存客が同じ商品を買い続ける計画とは分けたいところです。継続購入が強みなら、商品仕様や容量、包装の変更を考えます。配送間隔の変更とともに、顧客に与える影響を確認します。買い手が売れ筋だけに集中しようとする場合もあります。少量でも継続して購入されている商品の扱いを確認できます。単品ごとの売上に加え、他の商品との買い合わせを説明します。その商品が別の購入のきっかけになっているかもしれません。こうした情報で、削減と維持の判断が具体的になります。
当センターは、供給者として残る売主の条件も重視します。売却後の関係を「協力する」という言葉だけでは済ませません。双方の仕事を実行できる条件まで、確かめるべきだと考えます。買い手には販売を伸ばす自由が必要です。売主にも、安定して製造を続けられる見通しが欠かせません。双方を同時に整えることが、この型の承継の要点です。事例Cの公表内容から、個別の供給契約を知ることはできません。役割分担は、自社の選択肢を広げる参考になります。
三つの事例を、ペットM&Aの売却範囲を考える表に置き換える
| 事例の型 | 売主がまず整理すること | 候補先へ確かめること |
|---|---|---|
| A:サロン事業の一部譲渡 | 譲る店舗と残す店舗が共有する人員・予約対応 | 対象店舗が単独でも営業を続けられる配置と支援 |
| B:卸会社の全株式取得 | 仕入先・販売先に選ばれる理由と取引条件 | 既存の品ぞろえ、専門店との関係、物流の変更方針 |
| C:用品販売事業の譲渡 | 販売資産と製造・物流の分担、売却後に残る採算 | ECの移管方法と継続供給を実行できる条件 |
この表は、当センターによるペットM&Aの売主向けの分析です。各取引の契約条項や実際の成否を表したものではありません。自社に近い事例があっても、同じ形を選ぶ必要はありません。事業がどこで他の機能と結びついているかを点検してください。分けられる範囲と、分けると営業しにくくなる範囲を整理します。それが見えるほど、候補先の提案を具体的に比較できます。
7.ペットM&Aの買い手候補と取引条件を比較する
ペットM&Aでは、候補先の取得後の計画を聞きます。どの事業を伸ばしたいのかを、比較の出発点にします。「ペット市場に参入したい」という意向だけでは判断できません。売主の会社に何を期待しているのか、確認が必要です。店舗網、商品開発力、顧客との接点のうち、何が必要なのでしょうか。目的が分かると、維持したい部分と変更したい部分が見えてきます。この章は、公表事例を踏まえた当センターの提案比較の考え方です。
ペットM&Aで候補先の業種と取得目的を結び付ける
サロンやペットホテルの同業者には、人材育成の方針を質問できます。欠員時の応援、設備の共同利用なども確認します。ただし、同業というだけで現場の相性がよいとは限りません。受け入れる動物の範囲や、施術・預かりの時間の取り方を比べます。顧客への説明や、繁忙日の予約上限も確認します。こうした違いによって、統合後の働き方も変わります。相手の既存店舗の運営を理解し、自社へどこまで同じ方法を適用する予定かを確かめます。
用品小売や卸の候補先には、販売基盤を生かせる可能性があります。仕入れ、在庫、売場、配送のどこに強みがあるかを見ます。メーカーの候補先では、自社商品の拡販が目的かもしれません。売主の多様な品ぞろえを維持する方針なのかも確認します。「売上を伸ばせそう」という説明だけでは、比較が難しいものです。現在の取引先に対し、どのような立場を取るのかも尋ねます。それを踏まえ、販売経路の組合せを判断します。
EC運営に強い候補先には、広告以外の仕事も確認します。受注処理、問い合わせ、返品を誰が担当するのでしょうか。商品情報の更新の担当者も確かめます。広告予算を増やせても、購入後の対応が遅れるかもしれません。それでは、既存客にとっての利用しやすさを損なうおそれがあります。売主の店名やブランドを残す提案もあります。その名前の下で、どのように顧客へ対応するかまで確認します。売主が売却後にどこまで関与する想定なのかも同時に整理します。
投資を主目的とする候補先では、直接の運営者を確認します。経営陣や支援担当者が誰になるのかが重要です。採用や管理の機能を補う提案は、有益かもしれません。ただし、経営責任者を売主の残留に頼る場合もあります。その場合は、希望する退任時期と合わないことがあります。保有期間や、次の資本提携をどう考えるかも聞きます。守りたい店舗・人材・供給関係との整合を確認します。ペットM&Aの候補先分類は、質問を作る入口です。分類だけで適性を決めるわけではありません。
価格を聞く前に、現場で譲れない判断を伝える
動物を預かる事業では、運営方針が事業の信頼に関わります。受入基準、体調に応じた中止判断、緊急時の連絡がその一例です。飼い主への説明の方針も含みます。大切にする基準は、抽象的な理念にとどめず説明します。実際に判断が必要になる場面を、候補先へ示します。例えば、混雑日に追加予約を受けるかという場面です。普段と様子が違う動物に、予定どおり対応するかも考えられます。個別の医療判断を売主の経験だけで一般化することは避けます。
「従業員を大切にする」という回答から、一歩進んで確認します。現場で誰が判断できるのかを尋ねます。予約数、作業時間、休憩、応援の要請について聞きます。店舗責任者の裁量によって、働き方は変わります。本部へ判断を集める方針なら、連絡を受ける人を確認します。急な欠勤や事故の際、誰が受け付けるのでしょうか。現場への返答の方法も確認したいところです。この段階では、相手が運営を具体的に説明できるかを見ます。売主が納得できるかを確かめ、契約文の細部は後に整理します。
用品事業でも、守りたい商品仕様や仕入基準を明らかにします。原価を下げる提案には、何を変える想定かを聞きます。素材、製造先、検品、包装などを具体的に確かめます。売主のこだわりを、全て永久に固定する必要はありません。顧客が選ぶ理由と、変更できる部分を分けることが建設的です。候補先の改善案を検討できる余地は残します。そのうえで、事業の信頼を支える判断の前提をそろえます。
全株式、持分の一部、事業だけの提案は別の表で読む
ペットM&Aでも、全株式を譲るか一部を残すかで対価の意味が変わります。取得する割合をそろえて比較します。後者では、今回受け取る額に加え、残す株式の権利や制約を見ます。将来いつ、どの条件で売却できるかも確認します。残した株式が将来高く売れるという期待を、今回確定して受け取る代金と同じ確実さでは扱いません。経営への参加、配当、追加出資の考え方なども比較する材料です。
事業譲渡の提案では、店名、在庫、設備、契約など、どこまで取得対象に含めるのかをそろえます。一方は全店と本部、もう一方は採算のよい店舗だけの取得かもしれません。その場合、提示額だけでは優劣を判断できません。売主側に残る管理費、閉める場合の費用、残す事業を続けるための人員も違うためです。代金を受け取るのが法人か個人かも、取引形態に沿って確認します。個人の手取りの検討は、財務・税務の章で分けて行います。
売主が店舗の不動産を持つ場合、その扱いでも比較が変わります。事業と一緒に譲るか、保有を続けて貸すかを検討します。継続して受け取る賃料には、維持管理や修繕の負担も伴います。借り手が退去した後の使い道まで、確認する必要があります。買い手が望む営業期間と、売主の不動産の利用希望を聞き合います。両者のずれを先に確認します。それが、交渉中の大きな前提変更を避けるために役立ちます。
同じ質問票で、提案の対象と未確定部分をそろえる
| 比較項目 | 候補先へ求める回答 | 売主の判断への使い方 |
|---|---|---|
| 取得対象 | 株式の割合、店舗、商品、在庫、残す機能 | 提示額の前提が同じかを確かめる |
| 取得後の運営 | 責任者、予約・受注対応、仕入れ、品質判断 | 希望する退任時期と営業継続が両立するかを見る |
| 従業員への方針 | 配置、勤務地、育成、店長の裁量 | 残ってほしい人が働く姿を想像できるかを見る |
| 対価と支払条件 | 確定額、条件付き額、支払時期、資金の手当て | 金額と受取の確実性を分ける |
| 売主の継続業務 | 勤務、引継ぎ、製造・供給、施設の賃貸 | 売却後の時間と費用を把握する |
| 残る判断事項 | 調査で確かめる事項、社内決裁、第三者との調整 | 提案の確度と実行までの見通しを判断する |
この表に金額の大小だけで順位を付ける必要はありません。項目ごとに、希望条件を満たすかを記録します。追加説明が必要か、受け入れられないかも書き分けます。全てに同じ重みを付けると、大切な条件が平均点に埋もれてしまいます。例えば、期限までの退任を優先する場合です。長期勤務を前提とする高い提案は、別の選択肢として扱うべきです。
回答が曖昧な項目は、その理由も尋ねます。未調査のため確定できない場合もあるでしょう。相手の社内で方針が決まっていない場合も考えられます。理由によって、次の進め方が異なります。売主が追加情報を出せば判断できる事項を整理します。そうすると、候補先間で情報量の差を小さくできます。比較の前提の明文化は、早い段階から役立ちます。
ペットM&Aの相乗効果を、実行する仕事に分解する
共同仕入れや配送の集約案には、対象商品と開始時期を求めます。必要な作業や、顧客への影響も添えてもらいます。システム統合や倉庫移転の費用が先に必要なら、その負担者も確認します。増益の見込みだけを聞くと、既存利益と改善案が混ざりがちです。買い手の投資を伴う改善を、区別して確認します。利益の調整と倍率は、次の評価の章で扱います。
サロンと物販の組合せなら、来店客に商品を紹介する案があります。ただし、全ての顧客が購入する前提では比較できません。接客の時間、商品知識の教育、売場の広さを踏まえて考えます。どの範囲を試す計画なのかを聞きます。ペットM&Aで相乗効果を説明する際も、実施済みの施策と案を分けます。大きな売上予測でも、実行条件がなければ評価しにくいものです。裏付けのある小さな改善の方が、検討しやすい場合もあります。
売却後の協力は、期待される成果と使える時間をそろえる
売主の残留を求める提案では、役割を終える条件を確認します。何を引き継げればよいのかを尋ねます。取引先への紹介、店長の育成、商品開発の助言などが考えられます。仕事ごとに、必要な期間と働き方は異なります。日常の経営判断まで任せられる状態が続くかもしれません。その場合、短い引継ぎ期間を掲げるだけでは希望の生活に移れません。売主の協力によって初めて成立する計画は、その協力を前提に比較表へ記載します。
事業の代金と、売主が働くことへの報酬は性質が違います。商品の供給で得る売上や、施設の賃料も別の受取として考えます。まとめた額だけを「好条件」と捉えず、何を続ければ受け取れるのかを見ます。将来の仕事による収入を、退任後の資金へ加える場合もあります。その際は、稼働できなくなったときの影響も考える必要があります。税務上の扱いを含む具体的な確認は、最終条件を整える段階で行います。
候補先との面談後には、相手が評価した強みを売主の言葉で記録しておくと役立ちます。「店舗が魅力」なら、立地なのか、担当者なのか、予約基盤なのかまで書き留めます。相手の期待と売主が残したいものを重ね、追加説明の対象を整理します。その整理ができた段階で、会社の利益と資産の評価へ進みます。価格を支える前提を、共有しやすくなるためです。
8.ペットM&Aで見る正常利益は、予約を無理なく履行できる人員から組み立てる
売主が受付、施術、送迎、夜間の見回りを兼ねる店舗もあります。こうした店舗の利益は、売主の働き方に支えられています。買い手が同じ費用で維持できるかを確かめる必要があります。ペットM&Aの財務評価では、適切なサービスを続ける費用を見込みます。決算上の利益と、引継ぎ後に残る利益の差を説明するためです。増収計画の前に、現在の予約を受け持つ担当者と勤務時間を数値にします。
ペットM&Aでは指名予約を売上の束と追加費用に分ける
指名が特定のトリマーへ集中する会社では、顧客数だけで売上の継続性を判断しません。担当者別の利用回数、平均料金、施術時間、再予約の状況を同じ期間で整理します。指名料とともに、施術時間や追加対応の比率も確認します。これらが増えると、一時間に残る利益も変わるためです。予約枠の数と実際の作業時間が結び付くと、売上増の理由を買い手へ説明できます。
売主の指名客を、別の従業員へ移す場合を考えます。売上が全額残るか、全額失われるかの二択で捉える必要はありません。既に担当を替えた顧客の動きや、引継ぎ期間に試せる範囲を調べます。それを基に、維持できる予約と確認が必要な予約を区分します。担当者を増やす際は、採用・育成費と、毎年かかる給与を分けます。一時費用と継続費用を混ぜずに試算するためです。
人件費の削減を、預かり余力の消失に置き換えない
預かりを増やすと、給餌や清掃、健康確認の作業も増えます。飼い主への連絡に要する時間も見込みます。施術中の従業員は、同じ時間帯の預かり対応に専念できません。両方の業務に満額で数えると、人件費を低く見積もってしまいます。シフトを時間帯で重ね、休憩や休日、欠勤時の交代も確認します。そのうえで必要な人数と勤務時間を確かめます。
犬猫の飼養・保管には、施設や従業者の員数等に関する基準があります。ペットM&Aでは、その基準を満たす費用も見込みます。費用を省いた利益では、継続性を説明しにくいためです。実際の頭数の数え方や施設への適用は、環境省の飼養管理基準の解釈と運用指針と所管自治体の案内を確認します。基準上の上限と、個々の動物を安全に扱える業務上の余力も分けて考えます。
賃借店舗を運営する会社の利益を調整する仮定例
以下は、店舗を借りてトリミングとペットホテルを運営する会社の説明用モデルです。動物病院、所有不動産、生体販売は含めません。実際の会社の売却事例や、業界の標準利益率を示す数字ではありません。まず事業範囲を揃えた営業利益に、減価償却費を加えます。次に、承継後に繰り返す費用との差を調整します。
EBITDAは、利払いや税、減価償却などの影響を除いて収益力を考える指標です。本稿の簡易EBITDAは、営業利益と減価償却費の合計です。そこから一時的な項目や、通常必要となる費用を調整します。この調整後の額を正常EBITDAと呼びます。現金預金の増加額でも、株主が自由に受け取れる金額でもありません。
| 仮定の利益調整 | 増減 | 調整後の金額 |
|---|---|---|
| 営業利益 | 出発点 | 3,200万円 |
| 計上済み減価償却費 | +600万円 | 簡易EBITDA 3,800万円 |
| 一過性の旧店舗撤退費 | +200万円 | 4,000万円 |
| 経営者代替の追加管理人員費 | −500万円 | 3,500万円 |
| 適正な預かり体制の追加人件費 | −300万円 | 3,200万円 |
| 関連当事者賃料の不足差額 | −200万円 | 正常EBITDA 3,000万円 |
旧店舗撤退費200万円は、撤退が完了した店舗の臨時費用です。費用処理によって営業利益を減らした設定にしています。旧店舗の通常の売上・費用は、比較対象から整理済みとします。計算には、この撤退費だけが残っている設定です。毎年のように出退店する事業では、撤退費も繰り返し発生します。毎回一過性として戻す説明は、慎重に検討する必要があります。将来の支払義務が残る場合も、終了済みの費用とは区分します。
管理人員費500万円は、経営者の店舗管理等を代替する費用です。退任に伴い、既存費用へ追加で必要となる年額を置いています。預かり体制の300万円は、別の現場業務に充てる追加年額です。管理者の仕事とは重ならない設定にしています。賃料200万円も全額ではなく、承継後に必要な年額と計上済み年額の不足差額です。同じ人員や同じ賃料を二つの欄で引かないよう、担当業務と算定範囲を示します。
物販の粗利益と、消耗品として使う費用を区別する
フードやケア用品の売上と仕入原価は、サービス収入から分けます。使用済みのシャンプーや試供品が販売在庫に残っていないか確認します。これらが残ると、在庫と利益を大きく計上する原因になります。現物の棚卸しに加え、使用、廃棄、返品、他店への移動も記録します。それぞれの動きを追うと、帳簿との差の理由を把握できます。
販促協賛金や仕入割戻しが利益に含まれる場合もあります。受け取る対象期間と獲得条件を確認します。一定数量の仕入れを条件に受け取った収入は、その後の販売見込みや保管費用も伴います。一度だけ有利に仕入れた商品の利益を、翌期へそのまま延ばしません。通常の仕入条件で残る粗利益を別に示します。
事故への備えと設備更新を、利益と現金の両面で扱う
ペットM&Aでは、事故関連の支払も調べます。臨時費用として戻すことだけを考えません。再発を防ぐための教育、見守り体制、設備、保険等の継続負担も確認します。保険で補われる見込みがあっても、会社に現金負担は生じ得ます。免責や支払対象、支払までの期間を確認します。正常利益の調整と、既に起きた事象に関する残る負担を分けることが出発点です。
空調、給湯、換気、排水、ケージ等は更新時期を確認します。更新する年には、まとまった現金が出ることがあります。CAPEXは設備投資支出を表します。減価償却費とは、発生する年度や金額が異なる場合があります。EBITDAの計算では、減価償却費を戻します。ただし、設備を使い続けるための投資は別に必要です。賃借店舗でも、設備ごとに貸主と借主の負担を確かめます。
日常の修繕を費用として利益に織り込む場合があります。その同じ支出を、設備投資として再度差し引かないようにします。更新の遅れを将来の資金計画へ入れた場合も確認が必要です。その不足を、別の価格控除へ重ねないようにします。各項目を、利益、将来の支払、引渡し時の負担のどこへ置いたか記録します。一つの対応表で整理すると、調整の重複を確認できます。
9.ペットM&Aの評価倍率は、公開データの分類と必要投資を照らして使う
正常利益が整理できても、その何倍で売れるかは一つに決まりません。予約サービス、用品販売、製造では収益の構造が異なります。必要な資産や仕入れ、顧客との関係にも違いがあります。倍率を選ぶ前に、比べようとしている取引が何の収益を評価しているかを確認します。店舗数や「ペット関連」という名称だけでは、比較条件は揃いません。
公表されている大分類をペット専用の相場と読まない
M&A支援機関登録制度の2024年度EV/EBITDA分析では、業種別の分布が公表されています。ただし、ペットサロンやペットホテルだけの集計はありません。この公開分析から、それぞれの取引件数と倍率は取り出せません。ペットM&Aでサービス・物販を比較する際は、下表の大分類も確認対象になります。各分類にペット以外の多数の事業が含まれます。
| 2024年度の公表区分 | 件数 | 第一四分位 | 中央値 | 第三四分位 |
|---|---|---|---|---|
| 全体 | 1,987 | 3.6倍 | 7.3倍 | 15.5倍 |
| 卸売業、小売業 | 336 | 3.8倍 | 7.7倍 | 14.9倍 |
| 生活関連サービス業、娯楽業 | 72 | 3.3倍 | 5.1倍 | 9.9倍 |
中央値は、並べた値の中央に当たる指標です。典型的なペット会社の成約倍率を表すものではありません。第一四分位から第三四分位の間は、順位で中央の半数に相当します。買い手が提示する下限・上限ではありません。どの大分類を参照しても、対象会社の売却可能額を保証する材料にはなりません。
この分析は、登録支援機関からの報告が対象です。そのうち、対象指標を計算できる案件を集計しています。売り手側と買い手側の重複を避けるため、当該倍率では譲渡側の報告を用いています。財務情報等の報告が任意となる案件もあり、標本数は指標ごとに変わります。国内の全成約を網羅した調査ではありません。同じ規模のペット会社だけを集めたものでもない点を押さえます。
EVは事業に対する価値を表す企業価値の指標です。公表分析の分子は、株式譲渡価額に純有利子負債を加えた額です。これを、営業利益と減価償却費の合計で割っています。本稿の正常EBITDAは、人員費等も調整しています。そのため、分母が公表分析と一致するとは限りません。大分類の中央値を使う前に、利益の定義と取引条件の差を検討します。
ペットM&Aの仮定倍率で価格への影響を確かめる
先の賃借店舗モデルでは正常EBITDAが3,000万円です。ここへ仮に3倍、4倍、5倍を置くと、次の結果になります。この倍率は、公表統計に基づくペットM&Aの相場を示すものではありません。当センターの推奨水準でもありません。前提を変えたときに評価額がどう動くかを確認する、感応度の計算例です。
| 正常EBITDA | 説明用の仮定倍率 | 事業価値EV |
|---|---|---|
| 3,000万円 | 3倍 | 9,000万円 |
| 3,000万円 | 4倍 | 1億2,000万円 |
| 3,000万円 | 5倍 | 1億5,000万円 |
この設定なら倍率の一倍の差が3,000万円の差になります。買い手が正常利益を別の額と考えている場合もあります。そのときは、価格の差を倍率だけの問題として扱えません。引継ぎに必要な人件費、予約の維持率、継続店の範囲などを比べます。同じと考えている項目と、判断が異なる項目を区分します。利益の見方と倍率の見方を別々に記録すると、補足説明の対象が定まります。
DCFでは予約の維持と設備支出を同じ計画に置く
DCF法は、将来の現金収支を現在の価値へ換算する方法です。時間や不確実性を反映する割引率を使って計算します。ペット事業では、顧客の継続や指名の引継ぎを年度ごとに見込みます。採用の時期や、店舗更新に伴う休業も反映します。増収に必要な人員や設備の支出も、計画へ組み込みます。売上だけを伸ばすと、現金を生む力を大きく見積もるおそれがあります。
ホテルの預かり枠を増やす計画では、契約や登録等の営業条件を確認します。並行して、設備工事、採用、開業準備から売上入金までの順序を置きます。投資した翌月から満枠になる前提ではなく、実際に予約が集まるまでの期間も含めます。増収率に加え、追加業務を適切に履行できる費用計画も確かめます。その計画が、将来にわたる価値を支えます。
当センターは、買い手の広告力や採用網による改善を別に示すことを勧めます。売主の現在の収益と区分すると、比較に役立つと考えるためです。未実施の改善効果を、既存利益へ先に含めないようにします。実現に必要な費用や条件が見えにくくなるためです。評価手法の特徴は中小企業基盤整備機構の企業売却価格の解説にも示されていますが、個社の計画は予約と支出の根拠まで確かめて適用します。
店舗不動産を所有する場合は、賃料と資産価値を対応させる
仮定モデルには不動産を含めていません。土地建物を含むペットM&Aでは、時価純資産も比較対象になります。これは資産と負債を実態に合う価値へ見直した差額です。建物があっても、その帳簿価額をそのまま売却価格へ足しません。使用状態や用途、改修・返還に伴う負担を整理します。店舗の営業を続ける案と、不動産を別用途で処分する案では前提が異なります。
不動産をオーナー側に残し、承継会社が借りる案もあります。その場合は、通常の賃料を差し引いた利益で事業を評価します。不動産も取得すれば、外部へ払う賃料は不要になります。その代わりに、所有者としての維持負担を見込みます。無賃料での使用を、すでに収益価値へ織り込んでいる場合もあります。同じ土地建物の価値を無条件に足すと、二重評価につながります。両案で収益と保有資産の範囲を合わせます。
賃借店舗の敷金・保証金にも、全額が戻るとは限らないという確認点があります。償却や原状回復との相殺、返還の時期などを調べ、自由に使える現金とは分けます。店舗の継続利用に必要な資産を、余剰資産とするかも検討が必要です。事業価値へ別途加えるかどうかは、取引条件によります。収益評価と純資産評価は、何を価格へ含めているかを確かめます。単純に平均する前に、評価範囲を合わせます。
10.ペットM&Aの株式価値と手取りを、在庫・会員前受・残る負担から計算する
株主の受取額を考える際は、まず会社に残す資金を整理します。引渡し前後に残る支払義務も確かめます。ペットサービスでは、会員の代金が先に入る場合があります。施術や預かりの費用は、後から発生することもあります。現預金、売上、会社の価値、株主が使える現金を別々に追います。そうすると、提示価格の意味が分かりやすくなります。
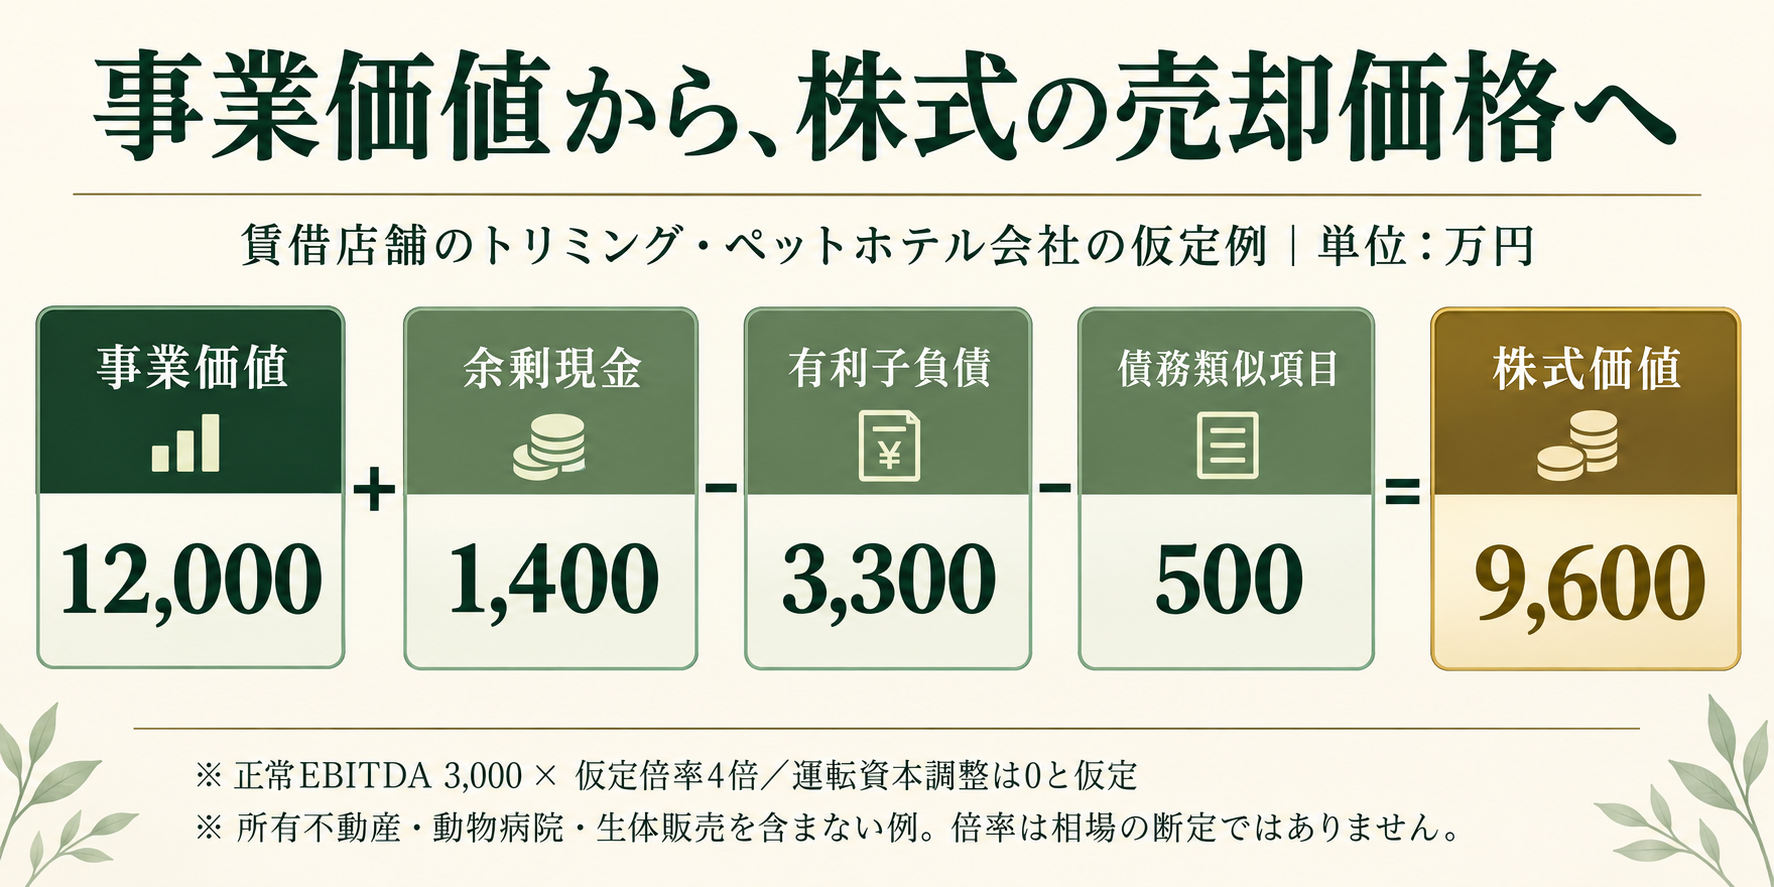
仮定EV1億2,000万円から株式価値9,600万円へつなぐ
正常EBITDA3,000万円に、仮定4倍を掛けます。このEV1億2,000万円を使って計算します。必要な営業資金を確保した後の余剰現金は1,400万円です。有利子負債を3,300万円、債務類似項目を500万円とします。債務類似項目は、当事者間で価格上の控除に合意した設定です。通常運転資金は引渡し時点で合意基準と一致しており、このモデルの調整額はゼロです。
| 株式価値への調整 | 金額 |
|---|---|
| 事業価値EV | 1億2,000万円 |
| 余剰現金 | +1,400万円 |
| 有利子負債 | −3,300万円 |
| 合意した債務類似項目 | −500万円 |
| 通常運転資金の調整 | 0円 |
| 株式価値 | 9,600万円 |
ペットM&Aの価格調整では、借入金以外の負担も検討します。債務類似項目としてどう反映するかを、契約で定めます。モデルの500万円に全社共通の基準があるわけではありません。過去の事故に関する残る支払や未払費用等も確認します。会計帳簿、将来計画、通常運転資金のどこに入っているかを調べます。正常利益から引いた追加給与を、再び借金のように控除しません。
会員の前払いを、自由に配分できる現金と混同しない
回数券や定額会員の代金を、まとめて受け取る場合があります。その全額が直ちに利益になるとは限りません。残っている利用回数、利用期間、返金条件、必要な施術時間を確認します。利用できるサービスを提供するために人員や設備を維持する負担があるからです。前受金の残高に加え、会員の利用時期と利用量を見込みます。その予測を資金計画と結び付けます。
価格調整では、会員前受を通常の営業循環として扱う部分を定めます。個別の返金義務など、特別な負担は区分して検討します。全額を一律に借入金相当とすると、実態を捉えられない場合があります。入金済みという理由だけで、負担がないとも判断できません。必要現金として会社に残した金額を確認します。運転資金や債務類似項目の控除と、重なっていないかを点検します。
用品在庫と販売用の動物は、同じ棚卸し基準で扱わない
用品在庫は帳簿上の金額だけで判断しません。使用期限、販売速度、包装の状態、返品条件を確認します。売れ残ったフードが、通常価格で全量売れるとは限りません。その前提で計画すると、回収できる資金を大きく見積もってしまいます。反対に、全在庫を一律に値引く方法も、継続して売れる商品と滞留品の違いを失います。商品群ごとに通常の販売で回収できる金額と、処分や廃棄に要する負担を整理します。
このモデルには生体販売を含めません。生体販売会社を評価する場合には、別の検討が必要です。販売用の動物には、給餌や健康管理等の継続費用がかかります。保管期間が長くなるほど、その費用も増えます。個体の状態、飼養履歴、引渡し条件、管理費用を確認します。仕入価格や予定販売価格だけで、在庫価値を決めないようにします。財務評価のために必要な飼養費を削る計画を前提にしないことも重要です。
飼い主から預かっている動物は、会社が販売する在庫には含めません。預かり中の用品や顧客所有物も、会社所有かどうかを確かめます。棚卸表では、販売用、受託販売、預かりを区分します。混在すると、譲渡する資産と返還すべき対象を取り違えかねません。資産を増やす計算の前に、所有関係と返還義務を記録から確かめます。
運転資金の基準は、店舗を動かせる状態から考える
NWCは正味運転資金を意味します。通常の営業に伴う債権や在庫等と、債務等の差を考える指標です。具体的に何を含めるかは取引ごとに定めます。用品の仕入代金、決済事業者からの未入金、会員前受などは入出金の時期が異なります。繁忙期前のまとめ仕入れや、会員募集直後の前払いにも注意します。その月だけで基準を決めると、必要な営業資金を見誤りかねません。
複数月の推移、同じ時期の実績、引渡し後の予約量を照らします。通常の残高と臨時の増減を区分するためです。過剰な在庫を、買い手が当然に引き受けるとは限りません。また、売却直前に仕入れや支払を止めても問題は解消しません。現預金だけを厚くしても、店舗を動かす資金の不足が残ります。現金の加算と運転資金の調整を同じ基準日に合わせて計算します。
個人株主の譲渡所得と今回残る現金を分ける
ペットM&Aの税モデルは、日本国内に居住する個人による株式売却です。一般株式等に該当する非上場株式を対象とします。法人株主による売却には、この税計算を使いません。会社が店舗事業を譲渡して代金を受け取る場合も対象外です。国税庁の2026年4月1日現在の案内を基に計算します。一般株式等の譲渡所得等は、申告分離課税の対象です。譲渡価額から取得費や委託手数料等を差し引いて求めます。
株式売却額は9,600万円、過去の取得費は800万円とします。外部費用180万円は、譲渡所得の計算で控除できる設定です。外部費用180万円は説明上の仮定で、当センターの報酬を示す金額ではありません。所得税15%と住民税5%を使います。さらに、所得税額の2.1%の復興特別所得税を加えます。合計税率は20.315%です。税率等の根拠は国税庁「株式等を譲渡したときの課税」です。
| 税と手取りの計算 | 仮定の金額 |
|---|---|
| 株式売却額 | 9,600万円 |
| 過去の株式取得費 | 800万円 |
| 控除可能な今回の外部費用 | 180万円 |
| 譲渡益:9,600−800−180 | 8,620万円 |
| 概算税額:8,620万円×20.315% | 1,751万1,530円 |
| 今回の税引後現金:9,600万円−180万円−税額 | 7,668万8,470円 |
過去の取得費800万円は、税の対象となる利益を計算するために使います。今回の現金からは、今回払う外部費用と税を引くため、取得費を再度差し引きません。会社借入金は、株式価値の計算ですでに控除した額を確認します。その額を個人の手取りから重ねて控除しないようにします。株主個人が別途返済すべき債務や追加の費用がある場合には、その支払を別に示します。
取得費の根拠が不足する場合、この仮定額は使えません。贈与・相続等で取得した株式も、取得の経緯を確認します。実際に控除できる費用、特例の適用、他の譲渡との関係も含めて税理士へ確認します。売却額に一律の率を掛けるだけでは、手取りは求められません。取得の経緯と今回の支出を分けた計算表を作ります。そうすると、納税資金の見込みを確認しやすくなります。
確定した受取額と、条件付きの追加代金を並べる
上記の手取りは、仮定の売却代金を全額受け取る設定です。そこから外部費用と概算税額を負担した場合を計算しています。代金の一部が留保されると、決済時に使える現金は変わります。承継後の予約維持などで追加代金が決まる条件も、同様に分けて考えます。総額だけで比較せず、受取日、確定している額、条件が残る額を分けて並べます。
納税時期と入金時期は、同じになるとは限りません。留保された代金を当てにせず納税できるか確認します。売主が引継ぎのため勤務を続ける場合の給与等も、株式の売却代金と分けます。当センターは、希望条件の比較で提示額以外も重視する考えです。現場への追加負担、受取の確実性、退任後に使える資金も含めて判断します。
11.ペットM&Aの買収監査で、記録と実際のケアのつながりを確かめる
デューデリジェンス(DD)は、買い手が対象事業の状態を調べる手続です。売主にとっては、口頭で説明してきた強みを資料へ変える機会です。第三者が確かめられる形に整えます。決算書と登録証の写しを渡すだけでは、現場がどの条件で営業しているかまでは伝わりません。予約、同意、担当、提供内容、代金、問い合わせまでをつなぐと、数字の背景が見えます。
一頭の受付から返却までを、記録で追えるか
ホテルやサロンでは、顧客名を伏せたサンプルを使い、一件の受付を追ってみます。予約時の受入条件が確認され、必要な情報が現場へ届いたかを点検します。担当者の変更記録や、返却時に伝えた内容も確認します。売上台帳と予約台帳で、日付や金額がずれる場合があります。取消、追加サービス、返金、後払いなどの理由を説明します。
問題のない記録だけを選ぶのではなく、予定変更や苦情があった例も扱います。事故件数が少ないことは重要です。ただし、記録がないために少なく見える状態では評価できません。起きた事象、判断した担当者、飼い主への連絡内容を確かめます。同じ状況への対策を、どう変えたかも確認します。未解決の案件は、解決済みのものと分けて開示します。
担当者の技能を、顧客名簿の件数へ置き換えない
固定客の多いサロンでも、来店を支える要因は異なります。屋号、立地、担当者、価格、送迎のどれが理由かを確かめます。ペットM&Aの買い手への説明には、顧客名簿の総件数だけでは足りません。期間内の利用、担当の分布、再予約、キャンセルも集計します。複数店舗で、同じ顧客を重複計上していないかも確認します。休眠顧客を継続客として数えていないかも点検します。
スタッフ面談は、在籍する全員が同じ条件で働き続けることを前提に進めないようにします。役割、勤務日、教育、賃金、休暇、負担の大きい仕事を整理し、説明・面談の順序を協議します。売却への協力を急ぐあまり、売主が実現できない昇給や配置を約束しないことが大切です。採用計画は、採用予定人数だけでなく、業務を任せられるまでの教育と費用を含めて読みます。
商品事業では、仕入れから返品・回収まで確認する
用品やフードの事業は、店舗サービスとは違う証拠が必要です。仕入先との契約、販売権、表示、ロットや期限、返品条件、保管、配送を確認します。売上上位の商品を、自社で自由に販売できるか確かめます。代理店契約や仕入先の承認に依存する場合もあります。その条件によって、承継後の見通しが変わります。ECの売上が会社の銀行口座へ入るまでに差し引かれる手数料や保留金も整理します。
在庫一覧は数量だけでなく、販売可能な状態かどうかを見ます。販売実績の少ない旧商品、期限が近い商品、破損、サンプル、返品予定品を分けます。生体を扱う事業では、用品在庫と同じ値付けだけでは足りません。個体情報、健康や飼養の状態、引継ぎ先での管理体制、必要費用を確認します。健康状態や管理記録に関する判断を、一般的な財務集計だけで代用しないことが必要です。
個人情報を含む資料は、段階と用途に合わせる
飼い主の氏名、連絡先、住所、決済情報等の共有には注意が必要です。売却の検討だけを理由に、無制限に共有するものではありません。初期段階は、集計や識別情報を取り除いた資料を使います。詳細調査で必要になる情報と閲覧者を定めます。持出し、保管、返却・削除の扱いも決めます。秘密保持契約を結んだことだけで、すべてのデータ利用が適切になるわけではありません。
事業承継に伴う個人データの取扱いは、第三者提供の例外となる場合があります。ただし、利用目的や交渉不成立時の扱いを含む条件の確認が必要です。個人情報保護委員会の通則編に沿って、取引構成と開示の段階ごとに検討します。犬猫の情報であっても飼い主の情報と結び付く記録は、データ全体の扱いを確認してください。
当センターは、DDで発見した事項を対応方法で分けると有効だと考えます。価格調整や実行前の修正で対応するものを区分します。契約で責任を決めるものや、引継ぎ計画に入れるものも整理します。すべてを値下げの話にすると、営業を続けるための作業が残ります。実行後の努力だけでは、登録や設備の前提を満たせない場合もあります。そのまま日程が進まないよう、実行前に必要な対応を確かめます。
12.ペットM&Aの最終契約で、代金とケア・人員・責任の境目を決める
最終契約では、売買代金とともに取引の実行条件を読みます。実行後に売主が負う義務も確認します。預かりや将来予約、会員商品が実行日をまたぐことがあります。返品や問い合わせも、対応する時期が前後に分かれます。ペットM&Aでは、営業の区切りと取引の実行日が一致するとは限りません。両者のずれを具体的な業務へ落とし込む必要があります。
将来予約と前払いは、対象を一覧にして引き継ぐ
事業譲渡で予約や会員契約を引き継ぐ場合は、契約上の地位の移転や顧客への説明等を確認します。株式譲渡でも、経営者変更に伴う告知や利用規約の見直しが必要になることがあります。回数券、ギフト券、定期商品、長期預かりは区別します。それぞれ発行残高、利用条件、有効期限、返金、履行費用を把握します。「顧客を引き継ぐ」という表現だけで、個別の義務を確定しないようにします。
予約代金が売主側に入り、サービスを買主側が提供するなら、その対価をどう精算するか決めます。前受金を運転資本に含めるか、別に価格調整するかは、対象取引で定義を揃えます。同じ負担を複数箇所で控除しないため、計算表と契約の用語を一致させます。取消や返金が実行後に発生した場合の照会先、承認者、送金方法も必要です。
雇用の維持は、対象と条件を確かめる
雇用を守りたいときは、対象者と勤務場所、業務、賃金等を確認します。その条件を実現するために必要な手続も調べます。株式譲渡と事業譲渡では雇用主の変化や労働契約の扱いが異なります。事業譲渡に伴う労働契約の承継は、本人の真意に基づく承諾等に留意します。厚生労働省の事業譲渡等指針の改正案内も確認し、説明の段取りを専門家と整えます。
動物取扱責任者や、診療を担う獣医師などの継続が条件になる場合もあります。重要条件にするなら、本人の意思と必要な要件を確認します。売主が一方的に勤務を約束することはできません。条件が整わない場合に、実行日を変更するのか、体制を追加するのか、取引を見直すのかを決めます。契約に雇用の文言があることと、本人が納得して働けることの両方が必要です。
表明保証は、開示資料と一緒に読む
表明保証は、契約で定めた事実について当事者が表明する条項です。登録、労務、税務、動物の管理、紛争、重要な契約等の範囲を確認します。売主が把握している例外は、口頭説明だけで済ませません。契約で用いる開示資料へ、整合的に記載します。過去の問題を隠さず、発生時期、現状、対応を示します。責任の範囲を話し合うためにも大切です。
補償の対象、請求できる期間、上限、少額事項の扱い、保険との関係などは、条文全体で確認します。売主の知る限りという限定を付ける場合も、誰がどの確認をした知識なのかが争点になり得ます。動物の状態や、将来の顧客利用は変化する事柄です。その将来結果を無条件に保証する条文になっていないか確かめます。
保証解除、引継ぎ、追加対価を分けて合意する
経営者保証は、会社を売るだけでは自動的に解除されません。金融機関等との対応、担保、借換えや差替え、確認書類、実行条件を整理します。買主が売主に迷惑をかけないと約束しても、保証先に対する責任が消えることとは別です。売却代金が魅力的でも、個人に残る責任が希望と合うかを検討してください。
ペットM&A後も売主が一定期間働く場合は、役割や報酬を定めます。出勤、決裁権限、終了条件も決めます。アーンアウトは、追加対価を業績に連動させる仕組みです。売上や利益の定義に加え、値付けや人員を誰が決めるかも重要です。営業時間、広告、共通費の決定権も確かめます。売主が管理できない条件の変更で、追加対価が変わる設計もあります。そのリスクを理解して受け入れる必要があります。計算結果の開示や異議がある場合の手続も定めます。
13.承継後100日は、動物・飼い主・スタッフの変化を早くつかむ
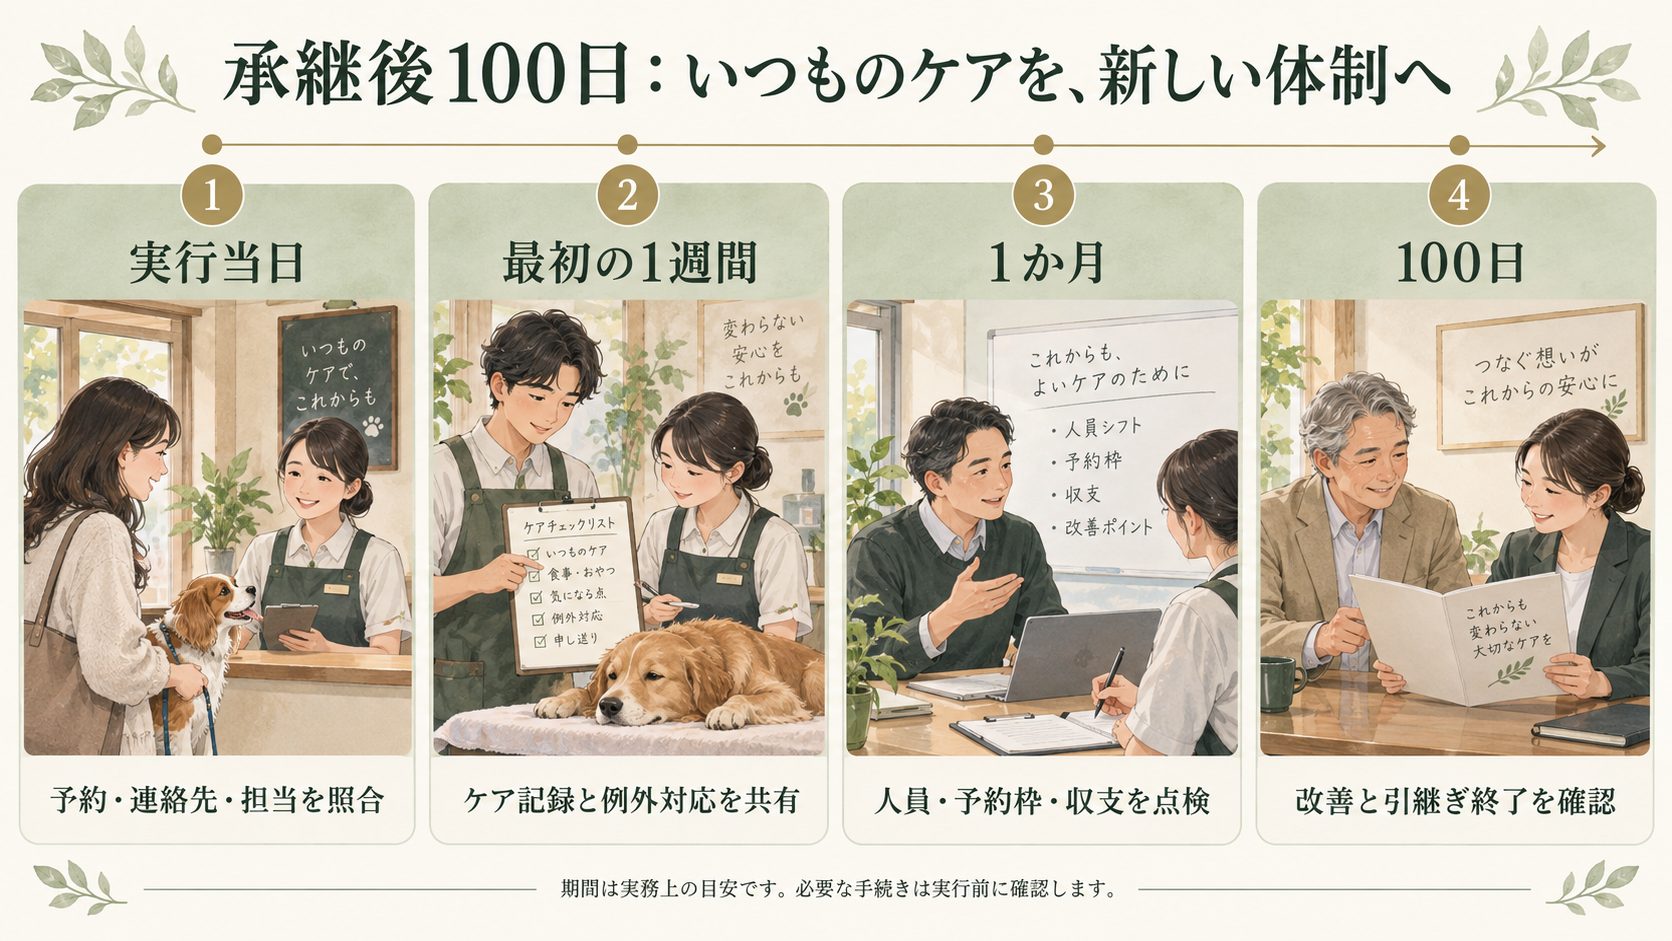
契約実行が終わっても、翌日の受付やケアは続きます。ここでは100日を、体制の移行を点検する実務上の目安として使います。法定の期限やすべての案件に共通する必要期間ではありません。登録等の必要な手続は、実行前から準備します。営業を続けられる状態にしたうえで、新しい運営体制の機能を確認します。
実行当日:判断する人と連絡先を曖昧にしない
まず、その日の来店・預かり・返却予定を照合します。動物の識別、担当、注意事項、飼い主への連絡先も確認します。店舗の鍵や端末だけを渡しても、誰が受入条件の例外を判断するか不明なら、現場は動けません。新責任者が確認できる資料、旧責任者へ照会する経路、対応できない場合の連絡先を一覧にします。
診療を含む事業では、医療上の判断を経営管理の引継ぎと混同しないことが必要です。資格者の役割、診療設備、記録、緊急時の体制を、担当する専門家と確認します。ホテルやサロンで、判断範囲を超える体調変化が起きる場合もあります。その対応は、獣医師等との連絡手順に従います。売却によって専門性の境界が変わるわけではありません。
最初の一週間:小さな混乱を記録して修正する
立ち上がりでは、予約の二重入力や料金表の違いなどが起きます。旧名義の領収書、電話の取次ぎ、前払残高の照会にもずれが生じます。担当者の記憶に頼らず、いつ発生し、誰が確認し、どう直したかを短く記録します。同じ質問が続く場合は、説明や手順そのものを見直します。現場から言い出しやすい窓口を一つ設けることも役立ちます。
旧経営者と新経営者が異なる指示を出すと、スタッフはどちらに従うか迷います。ペットM&A後に新体制で決裁する事項を明確にします。旧経営者の助言を受ける事項や、緊急に上げる事項も分けます。旧経営者の関与を残す場合でも、最終判断者が見える形にします。引継ぎを支えることと、退任後も事実上の経営判断を続けることは区別してください。
一か月:売上に表れる前の変化を見る
月次の売上だけでは、顧客や人材の変化をつかむのが遅れる場合があります。サロンなら再予約や担当変更、ホテルなら予約取消や問い合わせを見ます。用品事業では、欠品や配送遅延などが早い兆候になります。数字の変化が、経営者変更によるものかを確かめます。天候、休日、改装、料金改定の影響も分けて考えます。
人員の充足も、在籍人数だけでは足りません。勤務できる時間、得意な業務、教育、休暇を含めて実際のシフトを確認します。売上を維持していても、仕事量が一部のスタッフに偏る場合があります。その状態では、長期に続かない可能性があります。新しい予約枠を増やす前に、現場が無理なく運営できるかを点検します。必要な基準を満たすことと、会社として目指すケアの質を維持することを両方見ます。
100日:ペットM&A後の改善と引継ぎ終了を確かめる
この時点では、当初の引継ぎ課題を振り返ります。未完了の手続、顧客への説明、採用、商品供給を整理します。システム権限や旧経営者への照会も、残る量を確かめます。日数が過ぎたから完了とせず、新しい担当者が通常の業務と例外対応を担えることを確認します。残る作業には期限と担当を設けます。
売主への依頼が増え続ける場合は、何を移せていないかを確かめます。引継ぎ期間を延ばす前に、その理由を整理します。情報不足なのか、新担当者が育っていないのか、契約上の役割が曖昧なのかで対処が違います。必要なら、当初の契約に沿って範囲、期間、報酬を改めて協議します。無償の随時相談を当然の前提にしないことは、売主と買主の関係を保つためにも重要です。
当センターは、承継後に新担当者が理由を説明して判断できる状態を重視します。単に前の経営者がいなくても何とかなる状態とは、分けて考えます。ケアの方法や顧客対応を理解して、改善できることが大切です。屋号や設備だけの引継ぎより、事業を強くできます。売却前の資料整理も、この状態を目標にすると優先順位を付けやすくなります。
14.ペットM&Aの売却準備は、説明できない仕事を減らす順番で進める
ペットM&Aの準備は、日常業務の忙しさで進まないこともあります。すべての書類を同時に集めるより、価格と承継の判断を左右する情報から整えます。ここでは、最初の一か月、次の二か月、候補先との協議前という順で考えます。必要な期間は会社の状態と取引構成により変わり、短期間での成約を約束するものではありません。
最初の一か月:所在と担当が分かる一覧を作る
決算、月次収支、借入、契約、登録などの所在を一覧にします。人員、予約、会員商品、仕入れ、事故・苦情記録も対象です。各情報について、内容が分かる担当者も記載します。資料が紙と複数の端末に分かれていても、最初から一つのシステムへ移す必要はありません。原本、更新日、閲覧権限が分かれば、必要なものから確認できます。個人の端末にしかない業務情報は、契約と情報管理の条件を踏まえて整理します。
この段階で、更新や期限が迫った事項を別に拾います。登録、賃貸借、設備点検、重要な仕入契約、システム更新、主要担当者の予定などです。売却を待ってから判断しようと放置すると、候補先と話す前に営業条件が変わる場合があります。売却に関係なく必要な対応と、買主と協議して決めたい変更を分けて進めます。
次の二か月:数字と現場の違いを説明する
部門別・店舗別の実績を同じ基準で並べます。現金売上、決済代行、予約システム、会計の数値を比べます。差があれば、締日、返金、前受、手数料などの原因を確認します。精緻な将来予測の前に、最近の実績が生まれた理由を説明できるようにします。好調な月だけを選ばず、休業、欠員、値上げ前後も含めます。
オーナーが担う仕事には、予定表にないものもあります。急なシフト調整、難しい問い合わせ、取引先への融通の依頼、設備の不調対応などです。一週間だけでも実際に行った仕事を記録すると、引継ぎに必要な役割が見えます。作業時間の合計だけで人件費を決めず、求められる技能、責任、対応時間帯に合う体制を考えます。
候補先との協議前:説明する情報を同じ版に揃える
会社説明、数値資料、対象店舗、希望条件には作成日を付けます。修正があれば変更理由を残し、どの相手にどの版を渡したか確認します。名簿の件数、店舗数、スタッフ数、売上期間など、資料ごとに範囲が違う場合は定義を添えます。数字を立派に見せることより、質問されたときに同じ基準で答えられることを重視します。
候補先へは、自社の魅力とともに確認したい条件を示します。例えば、高齢動物の受入を続けるなら、体制と料金をどう考えるか。店長を継続雇用するなら、権限と支援をどう配分するか。商品事業なら、今の専門店との関係をどう保つか。相手に合わせて重要条件を曖昧にすると、基本合意後に認識差が表れます。初期から話せる範囲で論点を伝えることが有効です。
支援者の契約では、費用以外の条件も比較する
支援者へ依頼するときは、支援範囲、報酬、期間、解除条件を確認します。情報開示や利益相反への対応も確かめます。専任や直接交渉の制限、契約終了後の報酬に関する条件は、次の選択肢に影響します。相手先の信用や資金を、どこまで確認するかも説明を受けてください。経営者保証の解除について、何を支援するかも確認します。
当センターへの売り手企業様の仲介手数料は0円です。ただし、外部専門家、税金、登記、行政手続等の費用は別に確認が必要です。これらまで無条件に0円になるわけではありません。費用が発生する作業は、依頼者、負担者、見積り、支払時期を事前に確認します。当センターの支援方針と利益相反管理方針も、依頼前の確認にお役立てください。
準備の成果は、整った資料の見た目だけでは測れません。次の経営者が、飼い主やスタッフ、取引先との約束を守れるかを確かめます。その根拠を説明できることが重要です。その説明が増えるほど、売主は相手の提案を比較しやすくなります。希望価格を伝えることと、希望条件に根拠を持たせることを並行して進めてください。
15.ペットM&Aを考えるオーナーから多い12の疑問
Q1.ペットM&Aは、売却を決める前でも相談できますか。
相談できます。親族承継や経営の継続と比較する段階でも構いません。業態、地域、考えている時期、気になる点から整理します。希望価格を先に決める必要もありません。相談したことだけで、売却の判断が確定するわけではありません。
Q2.一店舗や個人事業でも、譲渡の検討はできますか。
検討できます。ただし、買い手が見つかるかは個別の条件によります。顧客、担当者、立地、利益、賃貸借等を確認します。個人事業は株式譲渡の対象ではありません。事業や資産等をどう引き継ぐかを組み立てます。規模が小さいほど、経営者個人の役割を具体化することが大切です。
Q3.ペットM&Aの売却価格は、年商の何倍ですか。
年商の一定倍率だけでは決まりません。同じ売上でも、商品原価や人員費は違います。店舗を所有するか借りるかでも必要資本が変わります。継続する利益と資産・負債、取引条件を合わせて検討します。公開された倍率も、業種や価格の定義を確認して参照します。
Q4.赤字でも、顧客やスタッフに価値はありますか。
赤字の原因と承継後の運営条件によります。休業等の一時要因か、通常営業の採算の問題かを分けます。顧客や技能があっても、勤務や契約の継続は別に確認します。改善には、実行する人、費用、期間が必要です。実現の根拠がない黒字化を前提に価格を決めないようにします。
Q5.固定客の名簿が多ければ高く売れますか。
名簿の件数だけでは判断できません。最近の利用、再予約、担当者への集中等を確認します。重複や休眠顧客を分けることも必要です。来店理由やサービスの継続条件が説明できれば、強みを伝えやすくなります。飼い主の情報を開示する範囲は、交渉の段階に応じて定めます。
Q6.ペットM&Aで動物取扱業の登録はそのまま移せますか。
営業者と取引方法によって確認が必要です。別の個人や法人が営業者になる場合は、新規登録が必要になり得ます。同一法人の株式譲渡でも、変更の届出等を確認します。責任者や施設の条件を満たすことも必要です。契約後に考えるのではなく、実行前に管轄窓口へ相談します。
Q7.動物病院もサロンと同じ方法で売れますか。
取引の形を検討する点は共通しますが、条件は同じではありません。診療施設の手続、獣医師等の体制、記録や設備を確認します。診療を担う専門家の継続と、会社の所有の変更を分けます。サロンの登録や人員の考え方を、そのまま病院へ適用しないでください。
Q8.動物やスタッフを今の店舗に残せますか。
希望条件として協議できます。ただし、賃貸借や施設条件、本人の意思等を確認します。勤務の継続は、売主だけでは約束できません。飼養中の動物についても、適切な管理体制が必要です。残す対象、期間、運営方法を具体的にし、候補先と認識を揃えます。
Q9.回数券や将来のホテル予約はどうなりますか。
契約や義務の引継ぎ方を定めます。前払残高、利用条件、予約内容、返金等を一覧にします。代金を受け取る主体とサービスを提供する主体も確認します。必要な顧客への説明等を計画してください。前受金の扱いは、価格計算と契約の両方で整合させます。
Q10.ペットM&Aの成立後は経営者保証から外れますか。
自動的には外れません。金融機関等との解除や差替えの手続が必要です。売買契約上の約束と、保証先への責任は区別します。実行前の確認事項と、解除できない場合の対応を決めます。価格とは別に、売主の生活へ関わる重要条件として扱います。
Q11.売却をスタッフへ知らせるのはいつですか。
一律の時期は決められません。雇用の承継、責任者の配置、説明や同意の手続に応じます。実行前に対応すべき事項もあります。対象者、伝える内容、窓口、時期を整理してください。情報を守ることと、必要な説明を行うことの両方を満たす計画にします。
Q12.売り手は、相談から成約まで費用がかかりませんか。
当センターへの売り手企業様の仲介手数料は0円です。相談料、着手金、中間金、月額費、成功報酬が対象です。税金や登記、外部専門家への依頼等は別途確認します。すべての支出が0円という意味ではありません。依頼する作業と負担者を、契約前に確認してください。
16.ペットM&Aの初回相談には、現状と守りたい条件を持ち寄る
最初から完全な会社紹介資料を作る必要はありません。まず、何の事業を、どの地域で営んでいるかを整理します。売却を考えた理由と、希望する時期もお知らせください。建物の保有、スタッフ、屋号などの希望があれば添えます。相談フォームでは会社名・店舗名と電話番号は任意です。
初回フォームへ、顧客名簿や詳細なケア記録を記載しないでください。必要な資料と共有方法は、その後に確認します。情報セキュリティ方針とプライバシーポリシーも掲載しています。
ペットM&Aでは、価格だけで判断しにくい条件が残ります。動物のケアと、飼い主・スタッフとの関係も大切です。それを次の運営者へどう託すか、一緒に整理します。会社や店舗の売却を決める前から、譲渡・事業承継の無料相談をご利用いただけます。
参考文献・公開資料
以下は2026年9月14日までに確認した公的資料と取引当事者の開示です。統計の対象期間・速報区分、制度の施行時期、取引の公表日と実行日を分けて参照しています。
- ペットフード協会の2025年主要指標サマリー
- 同協会の調査概要
- トリマーの職業解説
- 第一種動物取扱業の区分
- 愛玩動物看護師法Q&A
- 栃木県動物愛護指導センターの登録後の手続
- 大阪府の登録内容変更の案内
- 幼齢犬猫の販売制限の案内
- 環境省の情報登録案内
- 届出・帳簿マニュアル
- 安全確保のリーフレット
- 農林水産省の事業者向け案内
- 神奈川県の飼育動物診療施設の案内
- 飼養管理基準の運用指針
- 同指針の経過措置
- 施設・設備の指針
- 事例A・買い手による事業譲受の公表資料
- 事例B・株式取得完了の公表資料
- 事例B・全株式取得と価額の非公表を記載した株主向け資料
- 事例C・買い手によるペット用品販売事業の譲受発表
- 環境省の飼養管理基準の解釈と運用指針
- M&A支援機関登録制度の2024年度EV/EBITDA分析
- 中小企業基盤整備機構の企業売却価格の解説
- 国税庁「株式等を譲渡したときの課税」
- 個人情報保護委員会の通則編
- 厚生労働省の事業譲渡等指針の改正案内